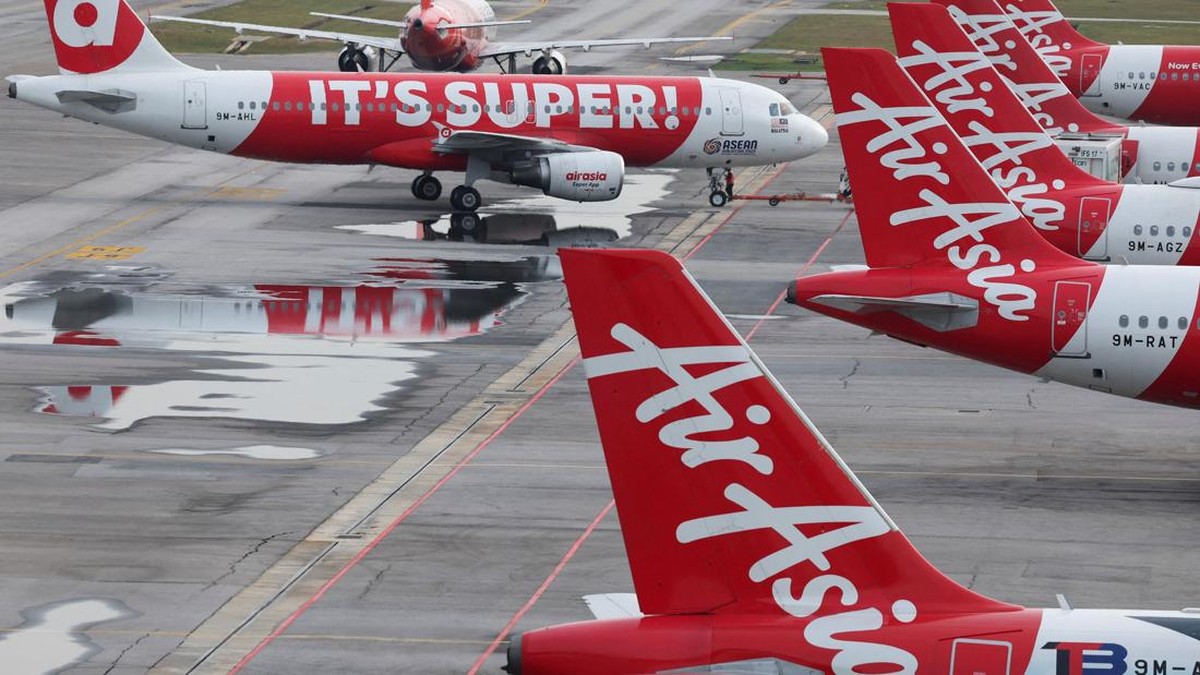
Bacotan Online – Otoritas Bursa Efek Indonesia (BEI) masih mempertahankan penghentian sementara perdagangan (suspension) atas saham PT AirAsia Indonesia Tbk (CMPP). Penggembokan saham maskapai penerbangan bertarif rendah (low-cost carrier) ini telah berlangsung sejak 1 Juli 2026 menyusul posisi ekuitas perseroan yang masih terjerembap di zona negatif. Manajemen CMPP kini berkejaran dengan waktu untuk merumuskan manuver pemulihan struktur permodalan demi menghindari sanksi penghapusan pencatatan saham secara paksa (forced delisting).
Dalam keterbukaan informasi terbarunya kepada otoritas bursa, manajemen CMPP mengonfirmasi tengah menggelar evaluasi komprehensif bersama penasihat eksternal dan pemegang saham pengendali, yakni Capital A Berhad. Perseroan menyusun serangkaian opsi strategis mulai dari restrukturisasi utang dagang, konversi kewajiban sewa pesawat ke instrumen modal, hingga penambahan modal baru lewat skema rights issue. Sebelum suspensi diberlakukan, harga saham CMPP stagnan di level Rp69 per lembar dengan kapitalisasi pasar (market capitalization) sebesar Rp737 miliar.
Landasan Regulasi Bursa dan Tenggat Waktu Dua Tahun
Langkah suspensi yang dijatuhkan bursa terhadap CMPP mengacu pada Ketentuan V.1 dan V.3.1 Peraturan Bursa No. I-X tentang Penempatan Pencatatan Efek pada Papan Pemantauan Khusus. Aturan tersebut menegaskan bahwa emiten yang membukukan ekuitas negatif dalam laporan keuangan terbarunya secara otomatis dikenakan kriteria suspensi guna melindungi kepentingan investor publik. Berada di papan pemantauan khusus menempatkan emiten di bawah radar pengawasan ketat pasar modal domestik.
Tantangan terbesar bagi AirAsia Indonesia adalah batas waktu pemulihan. Berdasarkan Peraturan BEI No. I-I, bursa berwenang mendepak emiten apabila masa suspensi perdagangan saham telah mencapai akumulasi 24 bulan berturut-turut. Kondisi ini membuat jendela waktu manajemen semakin sempit. Jika restrukturisasi neraca keuangan berlarut-larut tanpa perbaikan ekuitas yang signifikan, risiko delisting permanen dapat mengancam nasib likuiditas ribuan pemegang saham ritel publik.
Kondisi pasar modal yang bergerak dinamis menuntut transparansi korporasi dalam setiap aksi pemulihan ekuitas, sebagaimana tercermin dalam dinamika bursa domestik saat IHSG terkoreksi tertekan sentimen global dan pengawasan bursa yang menuntut perlindungan investor lebih ketat.
Bedah Tiga Skenario Restrukturisasi Ekuitas CMPP
Guna membalikkan ekuitas dari minus menjadi positif, manajemen AirAsia Indonesia bersama pemegang saham mayoritas tengah menggodok tiga alternatif pembiayaan yang akan diajukan ke regulator:
- Konversi Utang ke Instrumen Perpetual atau Semi-Equity: Perseroan menjajaki konversi utang dagang serta liabilitas sewa pesawat (aircraft lease liability) kepada entitas induk menjadi surat berharga nirwaktu (perpetual note) atau pinjaman subordinasi. Secara akuntansi PSAK, instrumen modal hibrida ini dapat diklasifikasikan sebagai komponen ekuitas tanpa menambah beban kas jangka pendek perseroan.
- Penambahan Modal Lewat Hak Memesan Efek Terlebih Dahulu (PMHMETD): Skema rights issue dirancang untuk menginjeksi likuiditas segar dari pemegang saham lama. Namun, keberhasilan skema ini sangat bergantung pada komitmen pemegang saham pengendali untuk bertindak sebagai pembeli siaga (standby buyer), mengingat minat investor publik terhadap saham yang tertekan cenderung terbatas.
- Penambahan Modal Tanpa Hak Memesan Efek Terlebih Dahulu (PMTHMETD): Opsi private placement ini disiapkan untuk membuka pintu masuk bagi investor strategis baru yang bersedia menyuntikkan modal langsung ke perseroan dengan porsi kepemilikan saham baru.
Manajemen CMPP menekankan bahwa seluruh skema tersebut masih dalam tahap kalkulasi kelayakan finansial. Penerapan opsi hibrida memerlukan persetujuan kreditor utama dan penyesuaian perjanjian sewa armada pesawat (aircraft lease agreements) yang mayoritas masih mengacu pada hukum internasional.
Tekanan Beban Sewa Armada dan Volatilitas Valuta Asing
Akar persoalan ekuitas negatif maskapai penerbangan di Indonesia bermula dari ketimpangan struktur biaya operasional. Sejak pandemi melanda industri transportasi global, maskapai nasional menghadapi penumpukan beban sewa pesawat yang berdenominasi dolar AS (USD). Di sisi lain, mayoritas pendapatan tiket penerbangan diperoleh dalam mata uang rupiah. Kesenjangan valuta asing ini menciptakan tekanan selisih kurs yang langsung menggerus laba bersih dan memperdalam defisit modal.
Kondisi ini diperparah oleh lonjakan harga bahan bakar avtur global dan biaya pemeliharaan suku cadang pesawat (maintenance, repair, and overhaul/MRO). Upaya stabilisasi moneter nasional yang dijalankan otoritas moneter, seperti dicatat saat kebijakan intervensi pasar dan instrumen moneter Bank Indonesia, menjadi faktor eksternal penentu dalam menjaga volatilitas nilai tukar yang sangat berdampak pada struktur biaya emiten penerbangan berliabilitas dolar tinggi.
Meskipun tingkat keterisian penumpang (seat load factor) AirAsia Indonesia pada rute internasional favorit seperti Jakarta-Kuala Lumpur dan Denpasar-Singapura berangsur pulih, margin keuntungan operasional masih terkikis oleh amortisasi kewajiban sewa masa lalu. Tanpa adanya pemotongan nilai utang pokok (debt haircut) atau penundaan termin pembayaran dari perusahaan penyewa pesawat (lessor), pemulihan organik dari operasional tiket harian tidak cukup cepat untuk menutup lubang ekuitas negatif.
Kredibilitas Pasar Modal dan Standar Tata Kelola
Langkah tegas otoritas bursa membekukan perdagangan saham CMPP menjadi sinyal kuat bagi seluruh pelaku industri bahwa kepatuhan terhadap rasio kecukupan modal tidak dapat ditawar. Penguatan tata kelola pasar modal ini sejalan dengan agenda pengawasan bursa yang lebih ketat, di mana penguatan ekosistem finansial nasional juga tercermin dari dinamika reformasi kelembagaan ketika reformasi struktural Bursa Efek Indonesia terus digulirkan untuk memperkuat transparansi emiten.
Bagi pelaku pasar ritel yang memegang saham CMPP, periode suspensi ini menjadi ujian kesabaran. Saham yang terkunci di harga Rp69 tidak dapat diperjualbelikan di pasar reguler, sehingga likuiditas modal investor publik membeku. Komitmen manajemen AirAsia Indonesia untuk segera menuntaskan kajian bersama Capital A Berhad kini menjadi satu-satunya kunci agar gembok perdagangan bursa dapat segera dibuka kembali oleh regulator.