Bacotan Online – Gelombang disrupsi artificial intelligence yang menerpa lanskap perbankan nasional kerap memicu kekhawatiran klasik seputar ancaman pemangkasan tenaga kerja secara massal. Namun, pendekatan berbeda disuarakan oleh PT Bank Amar Indonesia Tbk (AMAR). Emiten perintis perbankan digital berbasis teknologi finansial tersebut menegaskan bahwa integrasi kecerdasan buatan dirancang sebagai instrumen pengungkit produktivitas dan efisiensi, bukan sebagai substitusi yang menyingkirkan peran manusia di balik meja operasional.
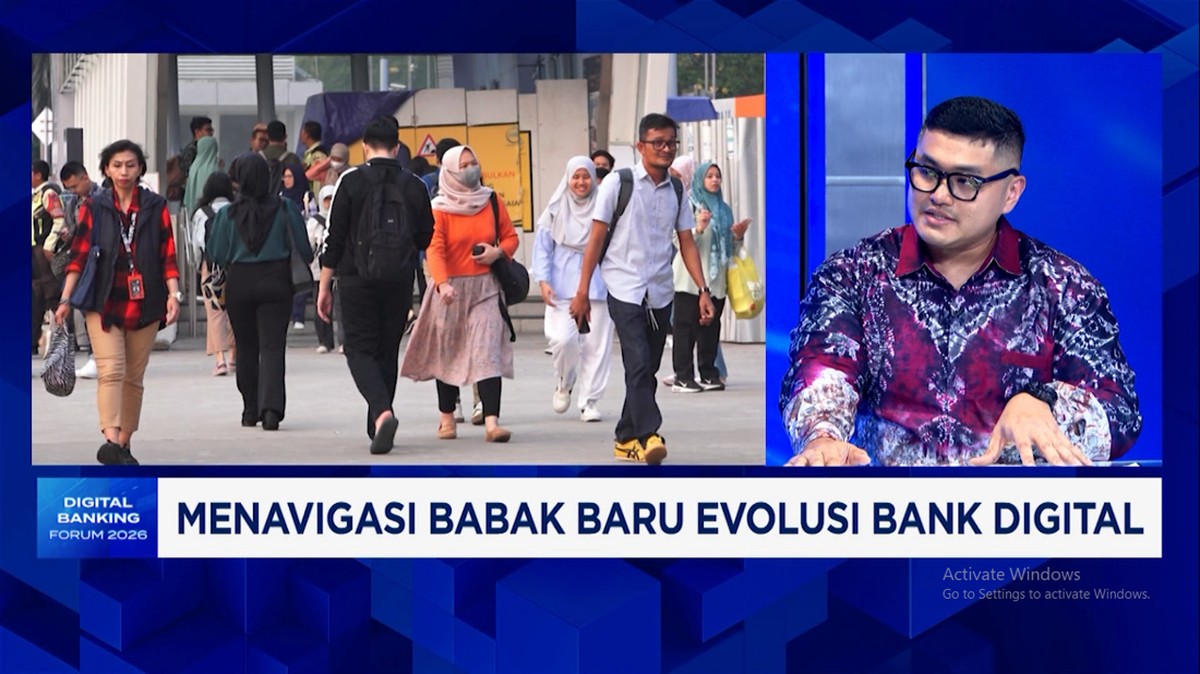
Pernyataan strategis tersebut mengemuka dalam forum industri Digital Banking Forum 2026 bertajuk “Menavigasi Babak Baru Evolusi Bank Digital”. Direktur Teknologi Informasi dan Operasional Bank Amar Indonesia, Kevin Kane Wardhana, memaparkan bahwa era transformasi artificial intelligence kini menjadi game changer fundamental yang mengubah cara bank digital berinteraksi dengan nasabah sekaligus mendongkrak profitabilitas perseroan secara berkelanjutan.
Reposisi Peran SDM: Dari Rutinitas Klerikal Menuju Analisis Strategis
Bagi industri perbankan ritel, operasional konvensional kerap terbebani oleh proses verifikasi dokumen dan pengolahan data administratif yang repetitif. Kevin menekankan bahwa adopsi sistem cerdas di lingkungan internal Bank Amar bertujuan memangkas friksi klerikal tersebut sehingga modal manusia perseroan dapat dialihkan pada fungsi-fungsi bernilai tambah tinggi.
“Pemanfaatan teknologi di era kecerdasan buatan ini mengubah strategi bisnis operasional perbankan sehingga sumber daya manusia dapat berfokus pada hal-hal yang bersifat strategis dan analisis mendalam,” ungkap Kevin dalam dialog forum tersebut. Menurutnya, tolok ukur keberhasilan investasi teknologi perbankan tidak semata-mata dihitung dari seberapa banyak proses yang berhasil diotomatisasi, melainkan tercermin langsung pada perbaikan kualitas layanan nasabah dan pertumbuhan kinerja keuangan perseroan.
Langkah Bank Amar ini sejalan dengan tren adopsi teknologi finansial terdepan di pasar modal, di mana institusi finansial seperti adopsi multi-agent artificial intelligence di pasar modal mulai menggeser beban komputasi berat ke mesin tanpa mengabaikan kendali keputusan akhir oleh para pakar investasi berpengalaman.
Presisi Credit Scoring dan Filosofi Human-in-the-Loop
Salah satu pilar paling krusial dalam pemanfaatan algoritma di Bank Amar terletak pada motor credit scoring. Sejak melahirkan platform pinjaman digital Tunaiku pada 2014, perseroan telah mengandalkan analisis data prediktif untuk menilai kelayakan kredit calon debitur segmen mikro dan ritel yang sering kali tidak tersentuh oleh sistem perbankan konvensional akibat ketiadaan riwayat kredit formal.
Kini, integrasi model machine learning modern memungkinkan pemrosesan ribuan variabel data perilaku, konsistensi pembayaran digital, dan profil risiko keuangan secara kilat. Kecepatan ini krusial dalam menekan biaya akuisisi nasabah sekaligus mempercepat siklus pencairan dana atau disbursement.
Kendati demikian, Bank Amar menolak membiarkan mesin mengambil keputusan mutlak tanpa supervisi. Kevin menggarisbawahi bahwa manajemen tetap memberlakukan prinsip human-in-the-loop secara ketat di lini manajemen risiko. Talenta internal dan analis kredit bank tetap bertindak sebagai garda pengontrol yang meninjau ulang, memvalidasi hasil rekomendasi algoritma, serta mendeteksi potensi anomali yang luput dari pemodelan statistik.
Pendekatan hibrida ini menjadi pelindung utama dari risiko bias algoritma serta pembengkakan rasio kredit bermasalah atau non-performing loan (NPL). Dalam ekosistem perbankan, model matematika murni kerap kesulitan membaca nuansa makroekonomi lokal yang tiba-tiba bergejolak, sehingga intuisi dan pertimbangan kontekstual analis manusia tetap menjadi jangkar penyelamat portofolio kredit.
Efisiensi Biaya Operasional dan Peta Persaingan Bank Digital
Di tengah lonjakan adopsi digital pascapandemi, bank-bank digital di Indonesia kini menghadapi ujian krusial mengenai monetisasi dan kesehatan neraca keuangan. Investor tidak lagi sekadar tergiur oleh metrik pertumbuhan jumlah pengguna unduhan aplikasi, melainkan menuntut penurunan rasio biaya operasional terhadap pendapatan operasional atau cost-to-income ratio (CIR).
Dengan memfungsikan kecerdasan buatan sebagai tools pendukung bagi tenaga kerja yang ada, bank digital mampu melipatgandakan kapasitas penyaluran pinjaman tanpa harus merekrut staf operasional dalam proporsi linier. Efisiensi skala ekonomi ini memungkinkan marjin bunga bersih tetap terlindungi di tengah dinamika suku bunga acuan yang ketat.
Fenomena ini menegaskan bahwa perebutan keunggulan perbankan modern di kawasan Asia Tenggara kini sangat bergantung pada efisiensi arsitektur data. Hal tersebut melengkapi tren makro di mana percepatan adopsi kecerdasan buatan telah mendorong ekspansi infrastruktur teknologi komputasi di seluruh pusat finansial regional.
Kepatuhan Regulasi dan Tantangan Etika Perbankan
Langkah perbankan dalam mengintegrasikan sistem cerdas juga harus selaras dengan arahan Otoritas Jasa Keuangan (OJK). Regulator keuangan di Indonesia secara konsisten menekankan pentingnya aspek transparansi tata kelola kecerdasan buatan, akuntabilitas keputusan kredit, serta perlindungan data pribadi nasabah sesuai mandat Undang-Undang Perlindungan Data Pribadi (UU PDP).
Pemberian kredit perbankan menyangkut hajat hidup masyarakat dan stabilitas sistem moneter. Oleh sebab itu, prinsip explainability atau keterjelasan alasan di balik persetujuan maupun penolakan pengajuan kredit nasabah menjadi kewajiban mutlak. Mesin tidak boleh menjadi sebuah black box yang kebal pertanggungjawaban.
Dengan menempatkan kecerdasan buatan murni sebagai alat akselerasi dan mempertahankan kendali pada analis manusia, perbankan digital membangun benteng pertahanan ganda: meraih keunggulan komputasi data yang supercepat tanpa mengorbankan integritas kepatuhan regulasi perbankan yang berhati-hati.