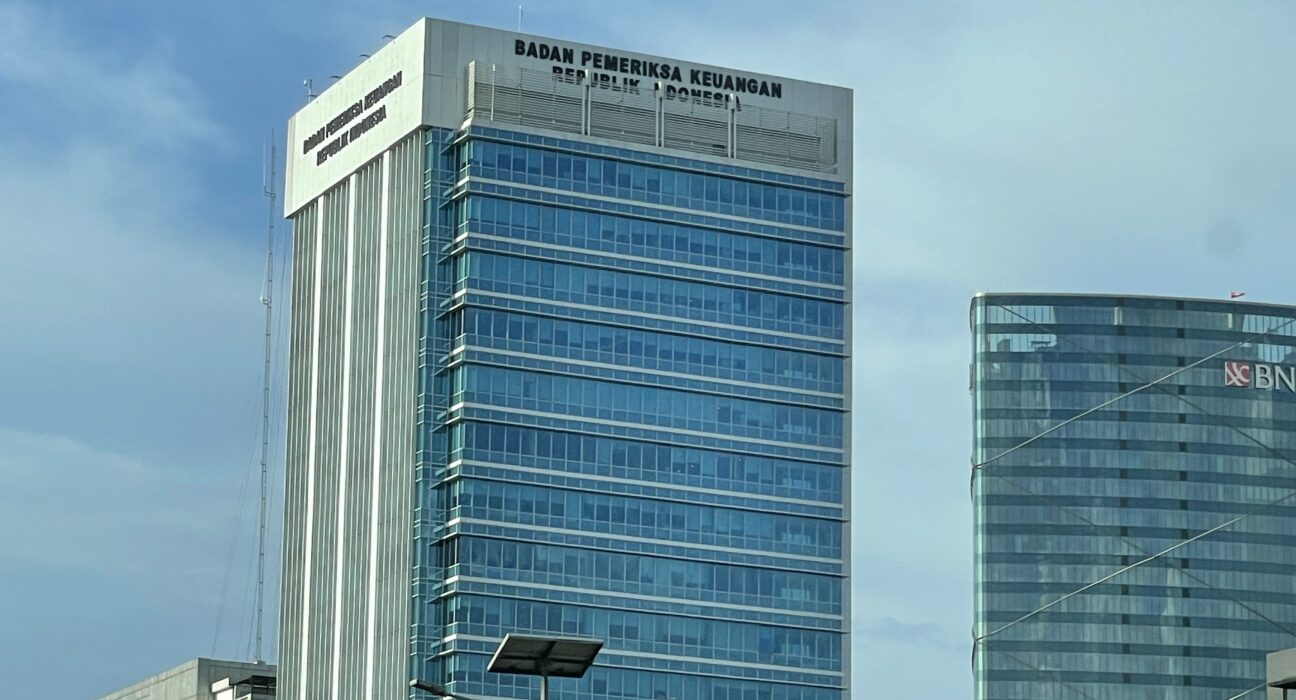
Bacotan Online – Badan Pemeriksa Keuangan (BPK) Republik Indonesia secara resmi menyerahkan laporan Ikhtisar Hasil Pemeriksaan Semester (IHPS) I Tahun 2026 dalam Rapat Paripurna DPR RI Ke-9 Masa Persidangan I Tahun Sidang 2026–2027 di Kompleks Parlemen, Senayan, Jakarta. Dalam dokumen pengawasan berkala tersebut, lembaga auditor eksternal negara ini membukukan kontribusi penyelamatan aset dan keuangan negara dengan nilai akumulatif mencapai Rp 49,28 triliun. Angka fantastis tersebut mencerminkan penemuan anomali tata kelola anggaran yang terentang dari kebocoran penerimaan kas, pemborosan belanja korporasi pelat merah, hingga indikasi tindak pidana korupsi yang tengah disidik aparat penegak hukum.
Ketua BPK RI, Isma Yatun, menegaskan di hadapan pimpinan dan anggota dewan bahwa laporan semesteran ini bukan sekadar kompilasi angka audit tahunan, melainkan instrumen transparansi guna mengawal efektivitas penggunaan uang rakyat. Menurut pemaparan pimpinan BPK, keberhasilan identifikasi potensi kerugian dan inefisiensi belanja tersebut merupakan buah dari audit komprehensif yang mengombinasikan pemeriksaan keuangan, pemeriksaan kinerja, serta audit dengan tujuan tertentu di lingkungan kementerian, lembaga, pemerintah daerah, dan badan usaha milik negara.
Pembedahan Angka: Kerugian Kas hingga Pos Inefisiensi BUMN
Dari total nilai temuan audit sebesar Rp 49,28 triliun, BPK merinci bahwa porsi terbesar yakni senilai Rp 45,6 triliun bersumber dari kompilasi permasalahan kerugian negara, potensi kerugian nyata, serta kekurangan penerimaan yang tidak disetorkan secara tepat waktu ke kas perbendaharaan. Pos kekurangan penerimaan ini mencakup tunggakan penerimaan negara bukan pajak (PNBP), deviasi perhitungan royalti sektor ekstraktif, hingga denda keterlambatan proyek pengadaan barang dan jasa pemerintah yang belum tertagih.
Sementara itu, porsi kedua sebesar Rp 3,68 triliun secara khusus diklasifikasikan ke dalam permasalahan ketidakhematan, ketidakefisienan, dan ketidakefektifan operasional (3E). Klaster temuan ini mayoritas bersarang pada tata kelola Badan Usaha Milik Negara (BUMN) dan badan pengelola dana publik lainnya. BPK menemukan adanya proyek ekspansi modal (capital expenditure) yang tidak didasarkan pada studi kelayakan komprehensif, pembayaran biaya konsultan ganda, serta tingginya beban operasional (operational expenditure) yang tidak berbanding lurus dengan peningkatan produktivitas unit usaha.
Sorotan terhadap ketidakhematan belanja BUMN ini menjadi krusial mengingat tekanan beban keuangan dan likuiditas pada sejumlah entitas pelat merah masih memerlukan perhatian ketat. Sebagaimana tercermin dalam dinamika restrukturisasi kewajiban keuangan perseroan pada kasus tata kelola emiten konstruksi dan risiko gagal bayar, celah pengawasan internal korporasi negara berisiko membebani keuangan konsolidasi apabila tidak diimbangi mitigasi manajemen risiko yang disiplin.
Realisasi Setoran Balik Kas Negara dan Audit Investigatif Korupsi
Di tengah deretan angka masalah anggaran tersebut, BPK mengonfirmasi bahwa mekanisme pengawasan telah membuahkan pemulihan likuiditas secara langsung. Sebanyak Rp 1,8 triliun dari total temuan Rp 45,6 triliun telah berhasil ditagih dan disetorkan kembali ke kas negara, kas pemerintah daerah, maupun kas rekening perseroan milik negara saat proses audit lapangan masih berlangsung.
Selain audit kepatuhan dan keuangan berkala, peran BPK dalam mendukung pemberantasan korupsi ditunjukkan melalui penerbitan audit investigatif dan Penghitungan Kerugian Keuangan Negara (PKKN) atas permintaan Komisi Pemberantasan Korupsi (KPK), Kejaksaan Agung, serta Kepolisian Negara Republik Indonesia. Selama semester I 2026, pemeriksaan investigatif BPK mengungkap indikasi awal kerugian negara senilai Rp 43,39 miliar pada kasus-kasus spesifik. Sementara itu, pada perkara yang telah masuk ke tahap penyidikan formal penegak hukum, audit PKKN BPK memvalidasi kerugian keuangan negara riil dengan total mencapai Rp 2,21 triliun.
Implikasi Strategis terhadap Postur APBN 2026 dan Disiplin Fiskal
Rilis IHPS I 2026 ini datang pada momentum krusial tatkala pemerintah tengah menjaga keseimbangan primer dan membiayai target program prioritas nasional. Dalam lanskap fiskal, setiap rupiah kebocoran penerimaan atau inefisiensi belanja menuntut kompensasi penerbitan surat berharga negara yang lebih agresif. Kebijakan pembiayaan utang pemerintah seperti pada instrumen lelang sukuk negara penyerapan anggaran APBN membutuhkan ruang fiskal yang sehat agar rasio beban bunga tidak menggerus alokasi belanja produktif.
Tingginya angka kekurangan penerimaan negara yang terungkap menunjukkan bahwa digitalisasi perpajakan dan integrasi data perizinan tambang maupun kehutanan masih menyisakan celah kepatuhan (tax compliance gap). Di sisi lain, pembengkakan pos subsidi dan perlindungan sosial di tengah fluktuasi harga energi global mempersempit fleksibilitas anggaran belanja, situasi yang selaras dengan tantangan fiskal dalam menjaga keseimbangan subsidi harga BBM dan daya beli masyarakat.
Tenggat Waktu 60 Hari: Uji Kepatuhan Entitas Terperiksa
Berdasarkan mandat Pasal 20 Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, seluruh pejabat pembina kepegawaian, pimpinan kementerian/lembaga, kepala daerah, serta direksi BUMN yang menjadi objek pemeriksaan wajib memberikan jawaban atau laporan tindak lanjut rekomendasi audit paling lambat 60 hari kerja sejak Laporan Hasil Pemeriksaan (LHP) diterima secara resmi.
Pengawasan kepatuhan tindak lanjut ini kini menjadi bola panas di tangan DPR RI dan aparat penegak hukum. Pengalaman audit periode-periode sebelumnya membuktikan bahwa kelemahan mendasar dalam pengelolaan keuangan negara sering kali berulang bukan karena ketiadaan regulasi, melainkan akibat lambatnya eksekusi sanksi administratif dan pengembalian kerugian perbendaharaan. Bagi manajemen BUMN, transparansi IHPS I 2026 menjadi sinyal penertiban agar tata kelola belanja modal dan penugasan proyek strategis tidak lagi dikelola dengan pola business as usual yang mengorbankan stabilitas neraca perusahaan.