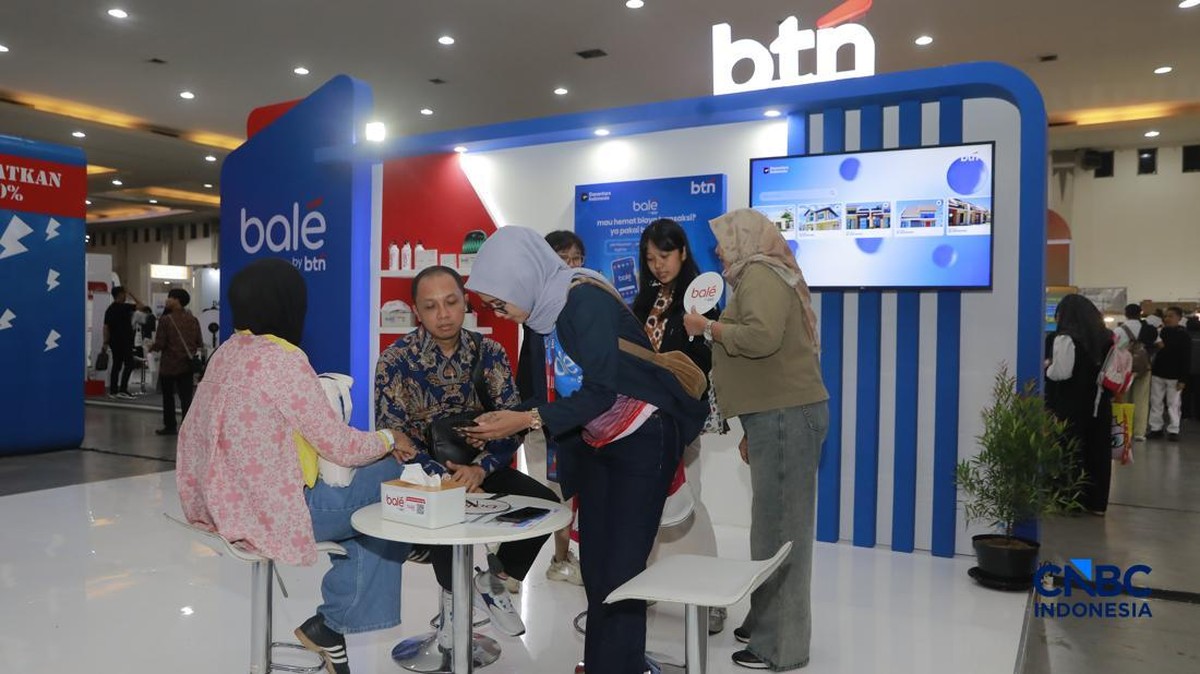
Bacotan Online – PT Bank Tabungan Negara (Persero) Tbk (BBTN) resmi membuka masa penawaran umum Obligasi Berwawasan Sosial Berkelanjutan I Bank BTN Tahap II Tahun 2026 dengan total emisi pokok mencapai Rp2 triliun. Aksi korporasi ini menjadi langkah strategis emiten perbankan pelat merah spesialis pembiayaan perumahan tersebut untuk mengamankan likuiditas jangka panjang di tengah persaingan ketat suku bunga dana pihak ketiga dan dinamika pasar obligasi.
Berdasarkan prospektus tambahan yang dirilis manajemen perseroan, masa penawaran umum instrumen surat utang bertema sosial ini berlangsung singkat, yakni mulai 30 September hingga 1 Oktober 2026. Penjatahan efek dijadwalkan pada 2 Oktober 2026, diikuti distribusi secara elektronik pada 6 Oktober 2026, sebelum akhirnya resmi tercatat dan diperdagangkan di Bursa Efek Indonesia pada 7 Oktober 2026 mendatang.
Penerbitan ini merupakan bagian integral dari program Penawaran Umum Berkelanjutan (PUB) Obligasi Berwawasan Sosial Berkelanjutan I BTN dengan plafon target akumulasi dana sebesar Rp10 triliun. Sebelumnya, pada tahap perdana di tahun 2025, bank pelat merah ini telah merealisasikan penghimpunan dana senilai Rp300 miliar. Di tengah situasi di mana kurs rupiah dan pasar modal domestik memerlukan jangkar likuiditas yang solid, emisi tahap kedua berskala Rp2 triliun ini mencerminkan tingginya komitmen BTN dalam mendanai program perumahan rakyat.
Struktur Seri, Kupon Bunga, dan Peringkat idAAA Pefindo
Dalam aksi korporasi kali ini, BTN memecah penerbitan obligasi sosial menjadi dua instrumen seri dengan karakteristik tenor dan tingkat imbal hasil tetap (fixed coupon) yang kompetitif bagi investor institusi:
- Obligasi Seri A: Menawarkan tingkat bunga tetap sebesar 7,05% per tahun dengan tenor 370 hari kalender. Nilai pokok yang ditawarkan mencapai Rp950 miliar dengan jadwal jatuh tempo pada 16 Oktober 2027.
- Obligasi Seri B: Menawarkan tingkat bunga tetap sebesar 7,25% per tahun dengan tenor tiga tahun penuh. Nilai pokok obligasi seri ini ditetapkan sebesar Rp1,05 triliun dengan tanggal pelunasan pokok pada 6 Oktober 2029.
Kupon bunga kedua seri obligasi akan dibayarkan secara berkala setiap tiga bulan sekali (quarterly basis), dengan jadwal pembayaran bunga pertama jatuh pada 6 Januari 2027. Dari sisi kelayakan kredit, PT Pemeringkat Efek Indonesia (Pefindo) menyematkan peringkat tertinggi idAAA (Triple A) untuk emisi ini. Peringkat tersebut mengindikasikan bahwa kapasitas emiten untuk memenuhi kewajiban finansial jangka panjang atas efek utang tersebut adalah superior dibandingkan entitas domestik lainnya.
Analisis Spread Kupon terhadap SBN dan Acuan Moneter
Tingkat kupon 7,05% untuk tenor 1 tahun dan 7,25% untuk tenor 3 tahun dinilai sangat menarik jika dikomparasikan dengan kurva imbal hasil Surat Berharga Negara (SBN). Saat ini, yield obligasi pemerintah bertenor serupa bergerak di kisaran 6,2% hingga 6,5%. Dengan selisih (spread) sekitar 75 hingga 85 basis poin di atas SBN tenor setara, obligasi berperingkat idAAA milik BTN menawarkan premi risiko yang sangat memadai bagi manajer investasi, dana pensiun, dan perusahaan asuransi.
Tawaran kupon ini juga menjadi instrumen defensif yang efektif bagi investor portofolio di tengah volatilitas pasar pendapatan tetap global, menyusul sentimen fluktuasi suku bunga acuan bank sentral dan tekanan imbal hasil obligasi global yang kerap memicu rotasi modal. Bagi pengelola portofolio institusi, kupon 7,25% berjangka 3 tahun memberikan kepastian arus kas masuk di tengah proyeksi pelonggaran moneter bertahap.
Penyaluran Dana: Memperkuat KPR MBR dan Ekosistem UMKM
Sesuai dengan kerangka kerja obligasi sosial (social bond framework) yang selaras dengan regulasi Otoritas Jasa Keuangan (OJK) serta prinsip International Capital Market Association (ICMA), seluruh dana hasil emisi setelah dipotong biaya emisi akan dialokasikan khusus untuk pembiayaan kegiatan berdimensi sosial.
Secara rinci, manajemen perseroan mematok porsi pembiayaan baru (new financing) sebesar 80% hingga 100% dari total dana neto yang diperoleh. Sementara itu, porsi pembiayaan kembali (refinancing) dibatasi maksimal 20%. Sektor prioritas yang dibidik mencakup:
- Penyediaan perumahan terjangkau bagi Masyarakat Berpenghasilan Rendah (MBR), khususnya melalui fasilitas Kredit Pemilikan Rumah (KPR) subsidi maupun nonsubsidi mikro.
- Dukungan infrastruktur dasar permukiman yang terjangkau bagi kelompok masyarakat prasejahtera.
- Pemberian fasilitas pembiayaan produktif bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang mendorong penciptaan lapangan kerja dan menekan angka pengangguran terbuka.
Fasilitas pembiayaan sosial ini melengkapi ragam pembaruan arsitektur keuangan nasional yang tengah gencar digarap otoritas keuangan, termasuk proyek pengembangan rupiah digital dan skema pembiayaan inklusif demi pemerataan ekonomi.
Strategi Manajemen Aset dan Liabilitas Redam Risiko Maturity Mismatch
Dari kacamata perbankan, penerbitan surat utang jangka menengah hingga panjang berwawasan sosial ini memegang peran krusial dalam Asset-Liability Management (ALM) BTN. Selama beberapa dekade, tantangan struktural terbesar bank spesialis pembiayaan perumahan adalah fenomena maturity mismatch, yakni menyalurkan kredit KPR bertenor panjang (15 hingga 20 tahun) namun didanai oleh instrumen dana pihak ketiga (DPK) perbankan yang mayoritas berkarakteristik jangka pendek (deposito 1 hingga 6 bulan).
Ketergantungan berlebih pada deposito mahal tidak hanya mempersempit margin bunga bersih (Net Interest Margin / NIM), melainkan juga meningkatkan risiko likuiditas ketika terjadi perebutan likuiditas antarbank. Melalui penerbitan obligasi sosial Rp2 triliun dengan tenor 370 hari dan 3 tahun ini, BTN berhasil mengunci biaya dana (cost of funds) secara pasti, mendiversifikasi sumber pembiayaan non-DPK, serta memastikan kesinambungan penyaluran KPR subsidi bagi jutaan keluarga di Indonesia tanpa mengorbankan stabilitas neraca keuangan.