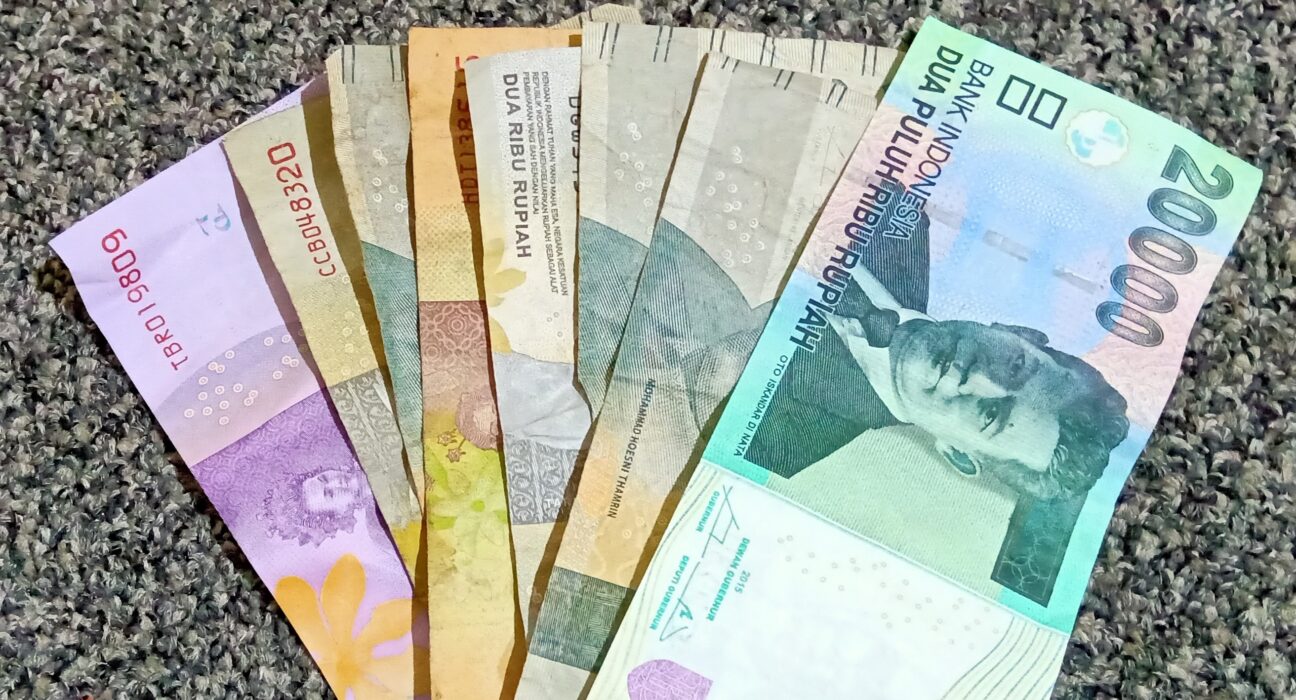
Bacotan Online – Nilai tukar rupiah terhadap dolar Amerika Serikat (AS) menunjukkan tanda-tanda konsolidasi positif pada perdagangan valuta asing antarbank pagi ini. Berdasarkan data pasar spot Bloomberg, mata uang Garuda terapresiasi sekitar 0,38 persen dan bergerak ke level Rp 17.912 per dolar AS, setelah sebelumnya terus membayangi ambang batas psikologis kritis Rp 18.000 per dolar AS.
Peredaan tekanan terhadap rupiah ini terjadi seiring melemahnya momentum reli greenback di pasar finansial internasional. Meski rupiah berhasil merebut kembali teritori di bawah Rp 17.950, pelaku pasar domestik tetap bersikap waspada mengingat volatilitas makroekonomi global masih dipengaruhi oleh ketidakpastian arah kebijakan suku bunga acuan bank sentral utama dunia.
Divergensi Pasar Valas Kawasan dan Sentimen Global
Penguatan rupiah berlangsung di tengah dinamika pergerakan mata uang kawasan Asia yang bervariasi. Dolar AS terpantau melemah cukup tajam sebesar 0,73 persen terhadap yen Jepang, mencerminkan adanya aliran modal masuk ke aset lindung nilai (safe haven) tradisional menyusul penyesuaian ekspektasi imbal hasil obligasi pemerintah Jepang.
Sebaliknya, dolar AS justru mencatatkan penguatan signifikan hingga 4,06 persen terhadap won Korea Selatan, sementara terhadap mata uang utama lainnya seperti dolar Kanada (CAD), franc Swiss (CHF), dan dolar Hong Kong (HKD), pergerakan mata uang Paman Sam cenderung bergerak stagnan dalam rentang sempit. Perbedaan performa ini menegaskan bahwa faktor fundamental domestik dan arus neraca transaksi berjalan memegang peranan krusial dalam menentukan daya tahan masing-masing mata uang negara berkembang (emerging markets).
Dilema Imbal Hasil Obligasi dan Tekanan Capital Outflow
Salah satu jangkar utama yang menahan ruang penguatan rupiah lebih lanjut adalah tingginya imbal hasil (yield) surat utang negara AS (US Treasury). Kesenjangan imbal hasil antara obligasi bertenor 10 tahun milik pemerintah AS dan Surat Berharga Negara (SBN) Indonesia menyempit dalam beberapa pekan terakhir, sehingga menekan minat investor asing untuk menempatkan dana portofolio dalam instrumen berdenominasi rupiah.
Tekanan arus keluar modal asing (capital outflow) ini tidak hanya berdampak pada pasar valuta asing, melainkan juga merembet ke pasar modal dan instrumen investasi lainnya. Kondisi likuiditas global yang ketat ini serupa dengan tekanan yang terjadi pada instrumen aset berisiko tinggi, sebagaimana terlihat pada tertertahannya pergerakan Bitcoin di bawah level kunci akibat lonjakan yield obligasi AS. Di sisi korporasi multinasional, kebutuhan likuiditas darurat bahkan mendorong langkah ekspansif seperti penarikan fasilitas kredit jumbo oleh Tesla guna membentengi neraca keuangan dari lonjakan biaya pinjaman.
Bauran Kebijakan Moneter dan Intervensi Bank Indonesia
Untuk menahan laju depresiasi agar tidak menembus batas psikologis Rp 18.000, Bank Indonesia (BI) terus mengoptimalkan bauran instrumen operasi moneter pro-pasar. Bank sentral secara konsisten memanfaatkan instrumen Sekuritas Rupiah Bank Indonesia (SRBI) dan Sekuritas Valas Bank Indonesia (SVBI) guna menyerap likuiditas valas berlebih dan menarik arus modal portofolio jangka pendek.
Intervensi terukur di pasar spot dan pasar Domestic Non-Deliverable Forward (DNDF) menjadi instrumen pertahanan pertama guna memastikan mekanisme pembentukan harga tetap berjalan wajar tanpa memicu kepanikan di kalangan pelaku usaha importir. Cadangan devisa nasional yang masih berada di atas standar kecukupan internasional tiga bulan impor memberikan ruang manuver yang memadai bagi otoritas moneter untuk melakukan stabilisasi secara berkala.
Transmisi Kurs ke Inflasi Impor dan Beban APBN
Stabilisasi kurs di kisaran Rp 17.900 per dolar AS menjadi sangat krusial bagi stabilitas sektor riil di dalam negeri. Pelemahan rupiah yang berlarut-larut membawa risiko ganda berupa lonjakan inflasi barang impor (imported inflation), terutama pada komoditas pangan pokok impor, gandum, kedelai, dan komponen suku cadang manufaktur elektronik.
Selain sektor industri pengolahan, fluktuasi kurs dolar juga secara langsung memengaruhi postur Anggaran Pendapatan dan Belanja Negara (APBN). Setiap pergeseran nilai tukar rupiah sebesar seratus rupiah dari asumsi makro APBN berpotensi mengubah estimasi belanja subsidi energi, kompensasi bahan bakar minyak (BBM), serta biaya pembayaran bunga utang luar negeri berdenominasi valas.
Prospek Semester Kedua dan Antisipasi Pelaku Usaha
Bagi kalangan korporasi dan pelaku usaha di Indonesia, keberhasilan rupiah bertahan di bawah level Rp 18.000 memberikan napas lega sementara. Namun, para analis pasar uang mengingatkan bahwa fase konsolidasi ini masih rapuh selama data ketenagakerjaan dan inflasi AS belum menunjukkan perlambatan yang cukup untuk memicu pemangkasan suku bunga acuan Federal Reserve secara agresif.
Kondisi ini menuntut kehati-hatian ekstra bagi para pengelola keuangan perusahaan dalam mengatur struktur utang jangka pendek berdenominasi valas. Langkah lindung nilai (hedging) valuta asing dan diversifikasi mata uang pembayaran dalam perdagangan bilateral—seperti optimalisasi skema Local Currency Settlement (LCS) dengan negara mitra dagang utama seperti Tiongkok, Jepang, dan Malaysia—tetap menjadi strategi pertahanan yang wajib diperkuat oleh para pelaku ekspor-impor guna menjaga margin operasional dari gejolak kurs yang tak terduga.
Ke depan, arah pergerakan rupiah diperkirakan akan sangat ditentukan oleh pengumuman rilis data Produk Domestik Bruto (PDB) kuartalan dan tren surplus neraca perdagangan Indonesia. Jika kinerja ekspor non-migas mampu mempertahankan tren surplus yang solid, rupiah memiliki fondasi fundamental yang memadai untuk melanjutkan tren penguatan bertahap menuju level keseimbangan baru.