Bacotan Online – Tekanan beruntun tengah menghimpit sektor industri manufaktur kemasan plastik hilir di lantai bursa domestik. Berdasarkan laporan keuangan konsolidasi semester I-2026, deretan emiten kemasan plastik mencatatkan pembengkakan tajam pada pos beban pokok penjualan atau Cost of Goods Sold (COGS) serta kewajiban jangka pendek, terutama pinjaman perbankan untuk penopang modal kerja (working capital). Situasi tersebut berpotensi menekan perolehan laba bersih emiten hingga akhir tahun buku 2026 sekaligus menguji kemampuan mereka dalam membagikan dividen tunai kepada para pemegang saham publik.
Dilema Pembengkakan Beban Pokok dan Fragmentasi Laba Bersih
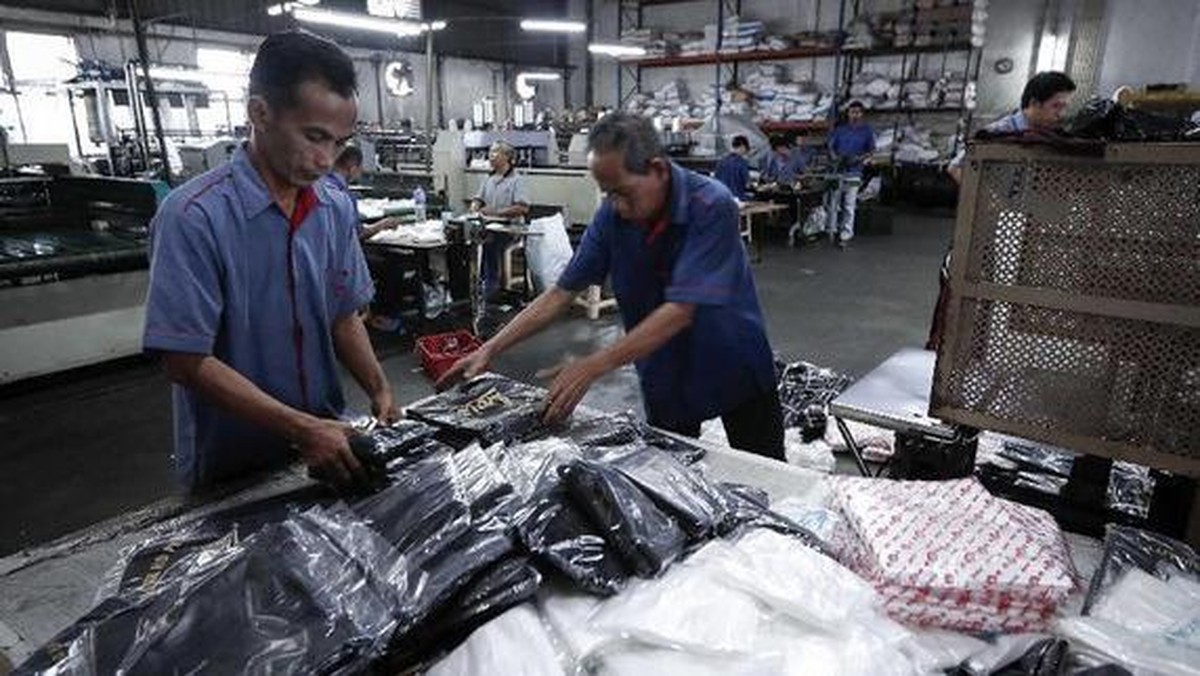
Beban operasional pabrikan plastik hilir menunjukkan tren peningkatan yang merata sepanjang paruh pertama tahun ini. Sebagian besar emiten kemasan mencatatkan kenaikan COGS pada rentang 12% hingga mencapai 52%. Kenaikan beban pokok ini secara langsung mengikis margin kotor (gross margin), mengingat lonjakan biaya produksi tidak selalu dapat diimbangi dengan percepatan volume penjualan di pasar domestik.
Kendati demikian, kinerja laba bersih antar-emiten memperlihatkan fragmentasi yang cukup kontras. Sejumlah perusahaan dengan pangsa pasar besar masih sanggup membukukan pertumbuhan laba pada semester I-2026. PT Panca Budi Idaman Tbk (PBID) dan PT Primadaya Plastisindo Tbk (PDPP) tercatat masih mencetak pertumbuhan positif. Sementara itu, PT Argha Karya Prima Industry Tbk (AKPI) bahkan berhasil membalikkan posisi kinerja keuangan dari yang sebelumnya merugi menjadi mencatatkan laba bersih.
Namun, nasib berbeda dialami oleh produsen kemasan lain seperti PT Asiaplast Industries Tbk (APLI) dan PT Asia Pramulia Tbk (ASPR). Kedua emiten tersebut harus membukukan penurunan laba bersih yang signifikan akibat tingginya beban produksi dasar. Secara industri, rata-rata emiten kemasan plastik menanggung kenaikan COGS di atas 14%, yang memperlihatkan bahwa fondasi biaya manufaktur masih berada dalam fase yang sangat menantang.
Ketidakpastian Regulasi Tarif dan Urgensi Pembebasan Bea Masuk
Salah satu akar persoalan yang paling membebani industri hilir adalah tingginya ketergantungan terhadap impor bahan baku polimer, terutama biji plastik (resin) jenis polipropilena (PP) dan polietilena (PE) yang merupakan produk turunan dari nafta (naphtha). Pelaku industri kini berada dalam ketidakpastian seiring belum terealisasinya kebijakan insentif tarif impor bahan baku dari regulator.
Sekretaris Jenderal Asosiasi Industri Plastik Hilir Indonesia (Aphindo), Henry Chevalier, menegaskan bahwa tingginya pos COGS dalam laporan keuangan emiten mencerminkan struktur beban produksi yang belum mereda, kendati harga komoditas resin di pasar internasional mulai menunjukkan tren pelunakan pada September 2026.
“Kalau kenaikan COGS ini masih terus berlanjut, maka dengan sendirinya dapat mengikis laba perusahaan. Karena itu, kami masih menunggu realisasi Peraturan Menteri Keuangan (PMK) terkait pembebasan bea masuk bahan baku sebesar 0% yang sangat dibutuhkan untuk membantu penurunan beban tersebut,” ungkap Henry.
Pihak asosiasi sejatinya mengapresiasi langkah pemerintah yang belum lama ini memberlakukan relaksasi bea masuk anti-dumping (BMAD). Namun, Henry menyoroti bahwa kepastian regulasi terkait insentif tarif impor bahan baku 0% tetap menjadi kebutuhan krusial agar industri hilir nasional memiliki daya tahan dan kepastian kalkulasi biaya produksi di tengah volatilitas pasokan global.
Transmisi Suku Bunga Global dan Tekanan Liabilitas Perbankan
Selain beban produksi fisik, emiten kemasan plastik juga menghadapi tantangan moneter yang kian berat. Utang bank berjangka pendek di neraca emiten rata-rata mengalami lonjakan pada level double digit. Di tengah tren restriktif perbankan, kenaikan pinjaman ini langsung memicu pembengkakan beban keuangan (finance cost).
Situasi ini kian tertekan menyusul keputusan bank sentral Amerika Serikat yang kembali menaikkan Fed Funds Rate sebesar 25 basis points ke kisaran 3,75% hingga 4,00% pada awal September 2026. Siklus pengetatan likuiditas global ini memberikan efek rambatan terhadap suku bunga acuan domestik, yang berisiko mendongkrak biaya bunga pinjaman modal kerja di bank-bank nasional.
Analis Sinarmas Sekuritas, Yosua Zisokhi, menjelaskan bahwa kombinasi suku bunga tinggi dan kenaikan harga minyak mentah yang merambat ke nafta menciptakan transmisi tekanan yang beruntun hingga ke tingkat produsen kemasan. Kondisi tersebut diperberat oleh faktor kurs, di mana beban impor bahan baku valas kian mahal akibat depresiasi nilai tukar rupiah terhadap dolar AS yang terjadi belakangan ini.
“Ini akan berpotensi menekan volume penjualan yang berpengaruh langsung pada kinerja keuangan. Selain itu, kenaikan suku bunga bank sentral memicu lonjakan beban bunga emiten. Pelemahan daya beli masyarakat juga membuat perusahaan manufaktur mengalami kesulitan besar untuk meneruskan kenaikan beban tersebut kepada konsumen akhir,” jelas Yosua.
Tekanan likuiditas dan kehati-hatian investor institusi terhadap sektor manufaktur tercermin pada pergerakan pasar saham, di mana sentimen kehati-hatian turut membayangi tekanan indeks saham di bursa efek domestik sepanjang sesi perdagangan pekan ini.
Ancaman Serbuan Pasokan Tiongkok dan Keterbatasan Mekanisme Pass-Through
Tantangan eksternal yang tidak kalah mengkhawatirkan datang dari membanjirnya pasokan (oversupply) produk petrokimia dan plastik asal China di pasar global. Pabrik-pabrik manufaktur di Tiongkok menikmati skala ekonomi raksasa, efisiensi biaya logistik terintegrasi, serta proteksi subsidi hulu yang memungkinkan mereka menjual produk jadi dengan harga yang jauh lebih murah.
Apabila tarif bea masuk bahan baku untuk industri domestik tetap tinggi, pabrikan plastik kemasan dalam negeri berada dalam posisi rentan kalah bersaing. Perusahaan lokal tidak memiliki fleksibilitas untuk menaikkan harga jual kepada klien industri makanan, minuman, dan barang konsumsi, karena pasar dibanjiri oleh alternatif kemasan impor berbiaya rendah.
Ketidakmampuan melakukan penerusan biaya (cost pass-through) secara penuh membuat margin operasional perusahaan kemasan hilir menjadi sasaran utama pelemahan. Ketika kenaikan bahan baku tidak dapat diteruskan, ruang gerak perusahaan untuk menjaga profitabilitas semakin sempit.
Ujian Ketahanan Neraca: Stress Test bagi Sektor Kemasan 2026
Memasuki kuartal IV-2026, dinamika industri plastik kemasan dapat dipandang sebagai fase uji ketahanan (stress test) riil bagi kesehatan neraca keuangan emiten. Investor kini tidak lagi bisa hanya terpaku pada pertumbuhan angka penjualan kotor (revenue growth), melainkan wajib membedah kedalaman margin serta efisiensi pengelolaan modal kerja.
Daya tahan emiten pada periode ini akan sangat ditentukan oleh kemampuannya mengendalikan rasio utang (leverage), menjaga margin kotor saat harga resin berfluktuasi, serta memperkuat ketahanan kas emiten di lantai bursa guna menopang kewajiban jangka pendek yang jatuh tempo.
Perusahaan yang memiliki struktur permodalan solid, efisiensi lini produksi tinggi, serta relasi kontrak pasokan jangka panjang dengan pemain industri kebutuhan pokok diprediksi akan menjadi entitas yang mampu bertahan. Sebaliknya, emiten dengan ketergantungan utang jangka pendek yang tinggi dan portofolio produk tanpa diferensiasi akan menghadapi tekanan laba bersih yang jauh lebih berkepanjangan.