Luhut Paparkan Hambatan Family Office: Pemodal Asing Cermati Kepastian Hukum Arbitrase Perdata di Bali

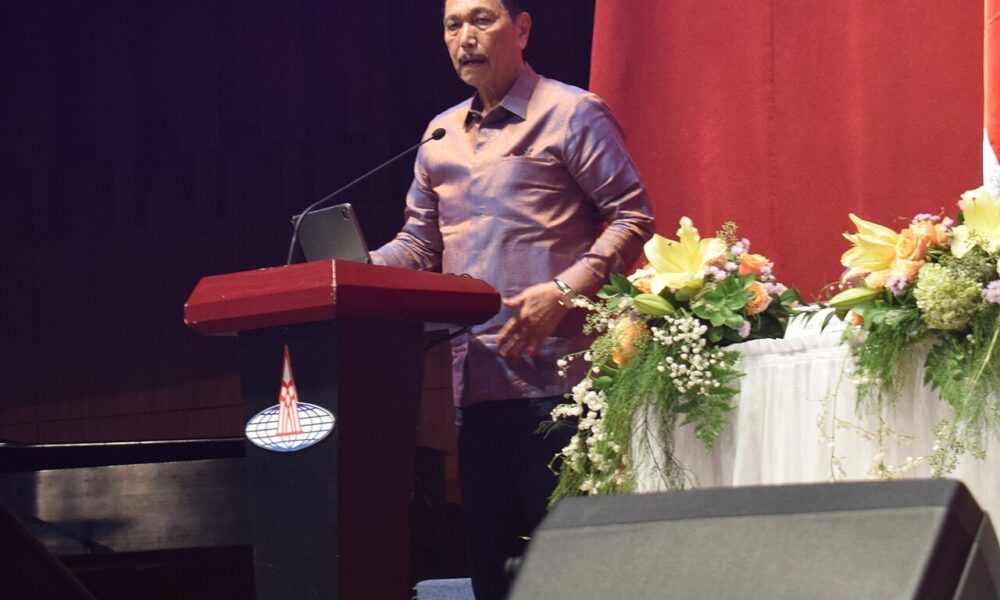
Bacotan Online – Rencana strategis pemerintah untuk mentransformasi Indonesia, khususnya kawasan Bali, menjadi episentrum pengelolaan kekayaan keluarga konglomerat dunia melalui skema family office masih membentur tembok keraguan investor global terkait jaminan kepastian hukum nasional. Ketua Dewan Ekonomi Nasional (DEN) Luhut Binsar Pandjaitan mengungkapkan di Jakarta bahwa sejumlah calon pemodal kelas kakap, termasuk dari konglomerasi Timur Tengah dan Asia Timur, secara konsisten melayangkan pertanyaan mendasar mengenai stabilitas perlindungan hukum perdata, transparansi penegakan sengketa, dan batas kewenangan regulasi sebelum mereka bersedia menempatkan aset modal triliunan rupiah di yurisdiksi domestik.
Kekhawatiran pemodal internasional tersebut tidak berakar pada potensi imbal hasil investasi atau stabilitas makroekonomi makro Indonesia yang relatif solid, melainkan pada kerangka hukum yang kerap dinilai volatil dan mudah terintervensi. Luhut menggarisbawahi bahwa para pengelola aset keluarga superkaya (Ultra High Net Worth Individuals / UHNWI) menuntut standar proteksi modal yang setara dengan yurisdiksi mapan seperti Singapura dan Uni Emirat Arab. Tanpa adanya jaminan konkret bahwa aset mereka terlindungi dari perselisihan perdata yang sewaktu-waktu dapat ditarik ke ranah hukum pidana secara sewenang-wenang, minat awal yang telah ditunjukkan para investor institusi raksasa tersebut terancam berhenti di tahap nota kesepahaman tanpa realisasi likuiditas nyata.
Dilema Doktrin Business Judgment Rule dan Persaingan Yurisdiksi Finansial Global
Salah satu hambatan struktural paling krusial yang tengah dibahas intensif oleh Dewan Ekonomi Nasional bersama kementerian terkait adalah kejelasan doktrin Business Judgment Rule (BJR) dalam kerangka revisi Undang-Undang Tindak Pidana Korupsi (UU Tipikor) dan regulasi kepailitan. Dalam praktik perbankan dan manajemen aset internasional, keputusan alokasi modal dan kerugian portofolio yang terjadi murni akibat dinamika mekanisme pasar normal tidak boleh dikriminalisasi selama pengelola aset bertindak dengan itikad baik (fiduciary duty). Ketidaktegasan pemisahan antara kerugian bisnis murni dan kerugian keuangan negara menjadi momok menakutkan bagi investor institusi global saat bermitra dengan badan usaha milik negara atau instrumen investasi berbasis kedaulatan di Tanah Air.
Sebagai perbandingan nyata, Singapura melalui Monetary Authority of Singapore (MAS) telah lama menyempurnakan rezim perpajakan Section 13O dan Section 13U yang memberikan pembebasan pajak atas penghasilan investasi tertentu yang dikelola oleh Single Family Office yang berbasis di negara pulau tersebut. Selain keringanan fiskal yang terukur, Singapura menawarkan kepastian absolut melalui sistem peradilan komersial berbahasa Inggris (Singapore International Commercial Court) yang berakar pada tradisi common law yang diakui secara universal. Hal serupa diadopsi Dubai International Financial Centre (DIFC) di Uni Emirat Arab, yang menyediakan zona yurisdiksi independen berhukum perdata internasional untuk memikat ratusan kantor keluarga dari Eropa, India, dan kawasan Teluk.
Di Indonesia, rencana pembentukan regulasi induk family office menghadapi tantangan sinkronisasi dengan aturan devisa lalu lintas modal bebas Bank Indonesia dan rezim kepatuhan Financial Action Task Force (FATF). Ketidakpastian mengenai apakah sengketa bisnis dapat diselesaikan melalui klausul arbitrase internasional independen di luar pengadilan negeri lokal menjadi poin perdebatan yang terus digulirkan oleh para kuasa hukum pengelola kekayaan dunia. Transformasi struktural ini membutuhkan pendekatan komprehensif sebagaimana terlihat pada langkah korporasi besar dalam melakukan restrukturisasi aset dan kepemilikan saham korporasi guna memulihkan stabilitas neraca keuangan di tengah ketatnya regulasi perbankan modern.
Tantangan Likuiditas Domestik dan Mitigasi Risiko Penghindaran Pajak Internasional
Pemerintah sejatinya memproyeksikan keberadaan ekosistem family office mampu mengalirkan likuiditas jangka panjang ke dalam instrumen keuangan domestik, mulai dari obligasi negara (Surat Berharga Negara / SBN), pembiayaan proyek transisi energi hijau, hingga penyertaan modal ventura pada sektor manufaktur dan semikonduktor. Namun, skema ini juga menghadapi sorotan tajam dari kalangan ekonom perpajakan yang mengkhawatirkan risiko dijadikannya entitas cangkang (special purpose vehicle / SPV) family office sebagai jalur pemindahan laba tanpa substansi ekonomi riil (base erosion and profit shifting / BEPS). Otoritas fiskal di Kementerian Keuangan harus merancang instrumen insentif yang mampu menarik modal masuk tanpa menciptakan celah kebocoran pajak yang merugikan penerimaan kas negara.
Luhut menegaskan bahwa koordinasi lintas sektor kini diarahkan untuk merumuskan paket deregulasi terpadu yang memadukan keamanan fisik kawasan hunian eksklusif di Bali dengan kepastian hukum komersial berstandar internasional. Tanpa kejelasan aturan mengenai pembagian deviden, repatriasi modal secara terukur, dan perlindungan aset dari tindakan penyitaan tanpa dasar audit forensik yang valid, upaya memposisikan Indonesia sebagai alternatif pengalihan dana dari pusat-pusat keuangan global akan sulit bersaing secara substansial. Pemerintah dituntut membuktikan komitmen penegakan tata kelola yang transparan dan dapat diprediksi dalam setiap kebijakan regulasi finansial yang dilahirkan.
Pertanyaan yang Kerap Diajukan (FAQ) Terkait Regulasi Family Office di Indonesia
Mengapa kepastian hukum menjadi perhatian paling utama para investor family office global?
Pengelola family office mengelola dana bernilai puluhan triliun rupiah yang membutuhkan stabilitas jangka panjang hingga lintas generasi. Jika sebuah yurisdiksi kerap mengubah tafsir perundang-undangan komersial, memiliki ketidakpastian dalam penyelesaian sengketa kontrak perdata, atau membuka peluang kriminalisasi keputusan bisnis murni di luar ranah pidana nyata, risiko eksposur hukum terhadap pokok modal menjadi terlampau tinggi dibandingkan imbal hasil yang dijanjikan.
Bagaimana posisi kompetitif Indonesia dibandingkan Singapura dan Dubai dalam menarik dana kekayaan keluarga?
Singapura dan Dubai memiliki keunggulan mutlak dalam hal regulasi komersial berstandar common law, pengadilan komersial internasional independen, perlakuan perpajakan yang mapan (seperti skema Section 13O di Singapura), dan kebebasan repatriasi mata uang tanpa distorsi. Indonesia menawarkan daya tarik dari sisi peluang investasi langsung di sektor riil, energi hijau, dan pariwisata premium, namun tertinggal dalam aspek prediktabilitas putusan sengketa perdata dan kerangka insentif pajak aset luar negeri.
Apa saja syarat yang umumnya wajib dipenuhi entitas family office sebelum memperoleh fasilitas khusus di suatu negara?
Yurisdiksi global umumnya mensyaratkan batas minimum nilai aset kelolaan (sering kali minimal 20 juta hingga 50 juta dolar AS), kewajiban mempekerjakan profesional lokal bersertifikasi di bidang manajemen portofolio dan hukum, alokasi investasi tahunan minimum ke dalam instrumen ekonomi lokal atau surat berharga negara, serta kepatuhan ketat terhadap standar anti-pencucian uang (AML) dan pelaporan pajak lintas batas otomatis (Common Reporting Standard / CRS).