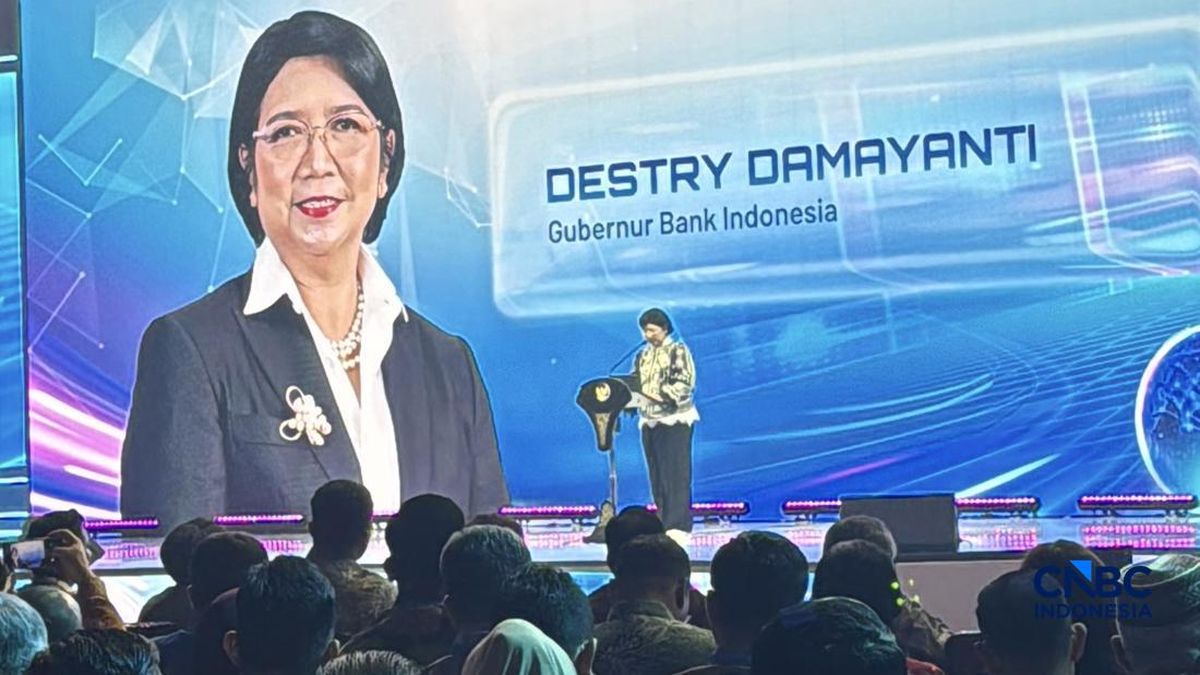
Bacotan Online – Gubernur Bank Indonesia (BI), Destry Damayanti, baru-baru ini menyingkap fakta yang cukup mencengangkan mengenai adopsi pembayaran digital di Tanah Air. Tercatat bahwa sekitar 67 juta warga negara Indonesia, atau ekuivalen dengan satu dari empat orang dari total populasi, saat ini secara aktif telah menggunakan QRIS (Quick Response Code Indonesian Standard) sebagai instrumen transaksi utama. Ekspansi masif dari sistem pembayaran nirsentuh ini bukan hanya menunjukkan perubahan kebiasaan pembayaran rutin, tetapi juga mencerminkan transformasi kultural pada perilaku konsumen di Indonesia yang perlahan tapi pasti menuju ekosistem ekonomi cashless society secara penuh. Fakta ini menegaskan bahwa digitalisasi keuangan di Indonesia mulai bergerak keluar dari silo perkotaan eksklusif menuju kelas menengah dan bawah di seluruh penjuru kepulauan nusantara.
Pertumbuhan Eksponensial Sejak Peluncuran Perdana
Sejak pertama kali diluncurkan secara resmi oleh Bank Indonesia pada 17 Agustus 2019, adopsi QRIS tidak serta merta meledak. Pada awal implementasinya, muncul keengganan dari masyarakat untuk meninggalkan uang fisik dikarenakan belum meratanya literasi layanan digital perbankan dan adanya rasa skeptis terhadap keamanan saldo. Namun, situasi kesehatan darurat dan dorongan dari pandemi yang bermula pada tahun 2020 memaksa masyarakat dan elemen bisnis di level mana pun untuk melirik alternatif transaksi minim kontak fisik atau contactless demi alasan kebersihan dan keamanan kesehatan.
Bila dikomparasi secara tahunan (year-on-year), volume pengguna QRIS pada tahun 2021 baru menyentuh angka belasan juta entitas. Dengan demikian, pencapaian 67 juta pengguna pada kuartal ini merupakan sebuah lompatan kuantum di industri keuangan nasional. Lonjakan performa ini juga merupakan buah kemitraan yang solid dari ekosistem perbankan nasional, switching provider, serta perusahaan-perusahaan tekfin (teknologi finansial). Mereka secara agregat saling bersepakat mengintegrasikan standar QR nasional ke dalam arsitektur aplikasi mereka masing-masing, sehingga pada hari ini, tidak ada lagi fenomena satu kasir menyediakan lima mesin Electronic Data Capture (EDC) atau puluhan stiker kode QR dari berbagai pabrikan pembayaran finansial.
Meruntuhkan Dominasi Pembayaran Tunai di Sektor UMKM
Secara historis, Usaha Mikro, Kecil, dan Menengah (UMKM) selalu bersandar pada transaksi uang tunai berbahan kertas dan logam. Hal ini dikarenakan tingginya biaya instalasi mesin pembayaran elektronik di masa lalu dan potongan yang sangat memberatkan arus kas pedagang dalam sehari-hari. Akan tetapi, melalui inovasi QRIS, hambatan klasik tersebut kini perlahan luntur. Bagi pedagang warung, tukang sayur, hingga pengasong, biaya merchant discount rate (MDR) yang diatur dan diregulasi secara fleksibel oleh Bank Indonesia menjadikannya instrumen yang rasional secara keekonomian.
Bahkan, Bank Indonesia sempat menerapkan kebijakan pembebasan tarif (nol persen) untuk kategori transaksi kelas mikro dengan perputaran dana tertentu dalam satu waktu, yang memberikan stimulasi daya tarik luar biasa kepada unit-unit ekonomi tingkat akar rumput ini. Mereka mendapatkan berbagai penghematan operasional; tak perlu menukarkan ratusan ribu rupiah demi persediaan uang receh kembalian, meniadakan risiko kesalahan hitung saat kasir padat di jam sibuk, serta memproteksi total penerimaan toko dari sindikat uang palsu yang masih kerap beroperasi menyasar usaha berskala ke bawah. Lebih fundamental lagi, migrasi transaksi ini secara mutlak mencatatkan cash flow pedagang dalam bentuk pelaporan elektronik di dalam buku atau pangkalan data penyedia payment gateway.
Data historis transaksi tersebut sangat bermanfaat membantu UMKM kelak di kemudian hari. Pencatatan rapi yang berlangsung harian berfungsi dalam merekonstruksi fondasi laporan kredit internal (credit scoring) untuk menganalisis risiko dari setiap figur usaha. Ketika pelaku UMKM bersiap meningkatkan kapasitas operasional (scaling up) dan merencanakan meminjam kredit tambahan modal kerja program pemerintah maupun bank swasta, history transaksi inilah yang akan berbicara lebih objektif ketimbang sekadar jaminan barang maupun observasi manual.
Konstelasi Pembayaran Digital: Indonesia vs Tren Global
Bila diinvestigasi lebih lanjut melalui telaah komparasi global, evolusi struktural standar QRIS di Indonesia memperlihatkan sejumlah kemiripan fundamental dengan ekosistem Unified Payments Interface (UPI) di India atau penetrasi masif instrumen finansial berbasis super-app seperti Alipay dan WeChat Pay di pasar ekonomi Tiongkok. Sistem dari Beijing atau New Delhi semuanya diawali atas dalil penyederhanaan akses tanpa mengharuskan pelanggan membuat kartu debit atau kredit dari institusi konvensional.
Memang, bila dilakukan perhitungan persentase, capaian ekuivalen 25 persen agregat pengguna total di tanah air agaknya tertinggal bila secara buta disandingkan dengan parameter penetrasi publik Tiongkok yang ditaksir telah merengkuh di atas 80 persen populasi di provinsi-provinsi urban besar, sehinggga menjadikan pengemis jalanan di sana pun wajib berkalungkan kardus kode QR. Akan tetapi, yang menjadikannya luar biasa adalah Indonesia mendominasi pergerakan tingkat adopsi dalam kawasan blok Asia Tenggara secara meyakinkan. Kebijakan inti Bank Indonesia yang memaksa semua pemangku kepentingan untuk menaati hukum pilar kompatibilitas terbuka (interoperability) adalah formula unggul.
Konsep yang tidak membedakan dompet digital, aplikasi neobank, atapun kanal institusi keuangan spesifik apa yang difungsikan pelanggan guna memindai piktogram hitam putih tersebut, berhasil meminimalisasi fenomena yang dikenal dengan istilah sistem pagar tertutup (closed-loop monopoly). Ini berbanding jauh ke belakang di permulaan era elektronifikasi saat penerbit kartu memonopoli reader elektronik demi retensi loyalitas yang sempit.
Ekspansi QRIS Cross-Border dan Efek Efisiensi Lintas Negara
Fasa lanjutan setelah suksesnya penetrasi di titik ritel domestik adalah menembus wilayah perbatasan transaksi internasional. Bank Indonesia diketahui tidak berhenti hanya sampai di titik kepulauan. Beberapa langkah perundingan (Memorandum of Understanding) bertahap telah dieksekusi secara nyata menjadi implementasi cross-border QR payment dengan sejumlah bank sentral mitra dari asosiasi tetangga, meliputi Thailand, Malaysia, serta Singapura.
Dampak konkret inisiatif ini sangat esensial bagi pemulihan di subsektor industri pariwisata hulu ke hilir. Wisatawan mancanegara, yang sedang berlibur ke pesisir Bali atau mengikuti kegiatan korporasi di Jakarta, dapat menghemat waktu, tidak lagi diwajibkan menghafal letak pusat penukaran valuta asing (money changer) atau takut disusupi kurs cekik. Wisatawan bisa secara instan hanya menggunakan gawai pintar dan memindai QRIS lokal, maka seketika saldo mereka terkonversi dalam ekuivalen nominal rupiah dengan acuan referensi kurs resmi antar bank sentral (foreign exchange mid-market rate).
Melihat tingkat konfidensi terhadap sistem operasional dan instrumen keamanan aplikasi penunjang, angka 67 juta yang saat ini dibeberkan ditaksir dimungkinkan merengkuh kenaikan akselerasi yang tajam pada beberapa semester ke depan. Upaya berkelanjutan pemetaan sistem di kawasan daerah perdesaan akan berjalan linear mengikuti penetrasi pembangunan titik akses (base transceiver station) nirkabel oleh operator seluler di pelosok tanah air. Integrasi geografi ekonomi lewat standar pelaporan serta pemrosesan domestik akan menempatkan kedaulatan log pencatatan keuangan Indonesia mutlak diregulasi dalam negeri, melibas belitan beban biaya overhead operasional tinggi pencetakan emisi uang fisik konvensional.