Bacotan Online – Bank Indonesia (BI) kembali mengambil langkah agresif di pasar keuangan dengan memborong instrumen Surat Berharga Negara (SBN) hingga menembus angka mendekati Rp300 triliun hingga kuartal ketiga 2026. Manuver ini bukan sekadar rutinitas penyerapan anggaran pemerintah, melainkan sinyal jelas dari bank sentral untuk menyuntikkan likuiditas segar ke dalam urat nadi perbankan domestik yang tengah menghadapi tantangan laju intermediasi kredit.
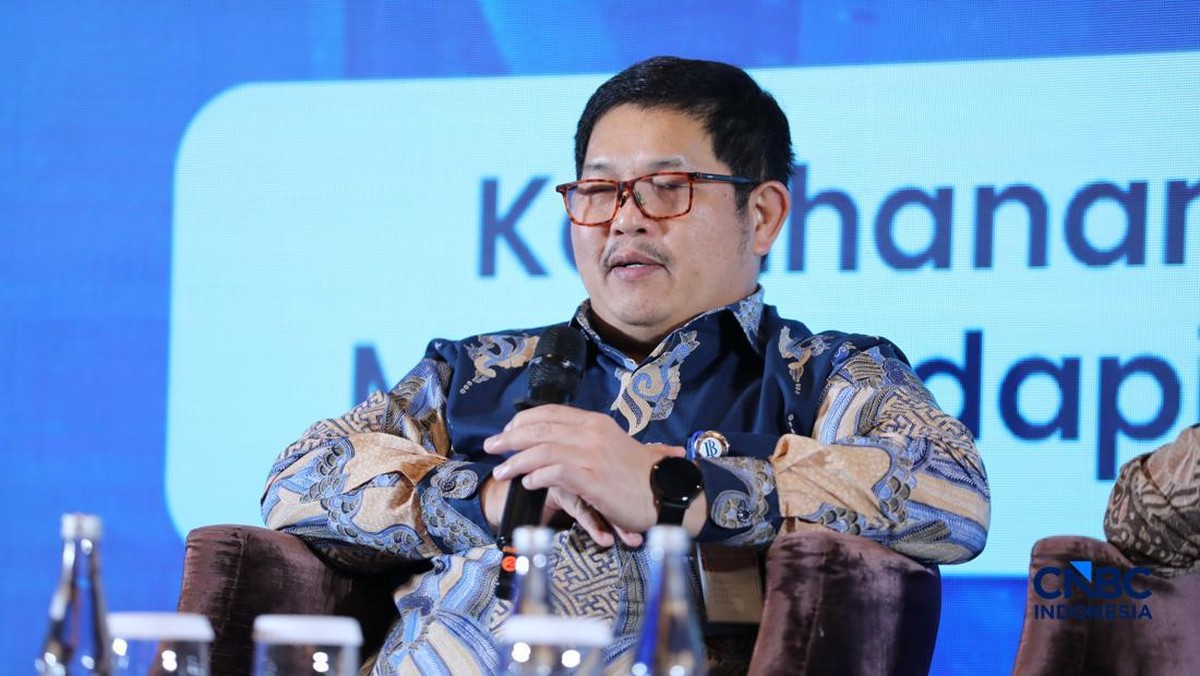
Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas (DPMA) Bank Indonesia, Erwin Gunawan Hutapea, menegaskan bahwa pembelian surat utang pemerintah tersebut difokuskan secara dinamis baik melalui pasar primer maupun pasar sekunder. Langkah ekspansi moneter ini dirancang terukur guna memastikan perbankan nasional memiliki ruang napas yang cukup dalam membiayai sektor riil tanpa terbebani kekeringan dana likuid.
Darah Perekonomian dan Alasan di Balik Pembelian Masif SBN
Dalam pemaparannya di hadapan media di Jakarta, Erwin mengibaratkan likuiditas perbankan layaknya aliran darah dalam tubuh manusia. Tanpa pasokan likuiditas yang lancar, fungsi intermediasi bank akan tersumbat, yang pada akhirnya dapat menahan laju pertumbuhan kredit investasi maupun pembiayaan modal kerja korporasi dan UMKM. Realisasi akumulasi pembelian SBN oleh BI yang telah melampaui Rp250 triliun dan mendekati kisaran Rp300 triliun menyamai ritme agresif yang sempat diterapkan bank sentral pada periode tahun sebelumnya.
Ketika bank sentral memborong surat utang di pasar sekunder, dana tunai langsung berpindah dari kas BI ke dalam rekening cadangan perbankan komersial. Peningkatan cadangan likuiditas ini secara otomatis melonggarkan rasio pinjaman terhadap simpanan (loan to deposit ratio), sehingga perbankan tidak perlu saling mengorbankan margin demi memperebutkan Dana Pihak Ketiga (DPK) dengan tawaran suku bunga tinggi. Hal ini sejalan dengan stabilitas sektor keuangan yang baru-baru ini tercermin saat rupiah ditutup perkasa di Rp17.870 akibat meredanya sentimen eksternal.
Bauran Kebijakan: Kalibrasi SRBI, Operasi Repo, dan Pembelian Obligasi
Operasi moneter modern tidak lagi bertumpu pada satu instrumen tunggal. Untuk mengelola keseimbangan likuiditas agar tidak menimbulkan distorsi harga aset maupun pelarian modal, bank sentral menerapkan bauran kebijakan moneter terpadu. Erwin memaparkan bahwa selain intervensi aktif di pasar SBN, BI terus mengoptimalkan instrumen pendukung lainnya:
- Kalibrasi Sekuritas Rupiah Bank Indonesia (SRBI): Instrumen pro-market yang digunakan untuk menarik aliran modal asing (capital inflow) portofolio sekaligus menjaga stabilitas nilai tukar tanpa mengunci likuiditas perbankan domestik secara permanen.
- Operasi Moneter Ekspansi Melalui Repo: Fasilitas repurchase agreement yang memungkinkan perbankan komersial menukarkan portofolio aset surat utang dengan likuiditas kas jangka pendek kapan pun pasar antarbank mengalami pengetatan musiman.
- Transaksi FX Swap: Penyediaan likuiditas valuta asing dan rupiah secara berimbang untuk mendukung stabilitas neraca pembayaran para pelaku usaha ekspor-impor nasional.
- Pembelian SBN di Pasar Primer dan Sekunder: Penyerapan langsung yang berfungsi ganda, yakni menjaga imbal hasil (yield) surat utang negara tetap menarik dan stabil, serta memastikan pasar obligasi pemerintah memiliki kedalaman transaksi yang memadai.
Upaya injeksi likuiditas ini menjadi sangat krusial di tengah kebutuhan sektor perbankan dalam menyalurkan pembiayaan jangka menengah dan panjang. Sebagai contoh, industri perbankan nasional giat menghimpun likuiditas berbiaya terukur guna menopang perumahan rakyat, sebagaimana tercermin dalam langkah BTN terbitkan obligasi sosial Rp2 triliun demi memangkas risiko maturity mismatch pembiayaan KPR subsidi.
Dampak ke Sektor Riil: Menjaga Suku Bunga Kredit Tetap Terjangkau
Bagi pelaku bisnis dan masyarakat umum, pertanyaan paling mendasar dari angka fantastis Rp300 triliun ini adalah dampaknya terhadap dompet konsumen. Ketika pasokan dana di sistem perbankan berlimpah, biaya dana atau cost of funds perbankan dapat ditekan ke level yang lebih sehat. Penurunan biaya dana ini merupakan prasyarat mutlak agar bank tidak menaikkan suku bunga kredit konsumsi, kredit modal kerja, maupun KPR di tengah tren suku bunga global yang masih bertengger di level relatif tinggi.
Jika BI bersikap pasif dan membiarkan likuiditas antarbank mengetat, perbankan akan terpaksa memperebutkan dana simpanan dengan menawarkan suku bunga deposito tinggi. Perang suku bunga deposito tersebut dipastikan bakal mengerek suku bunga pinjaman ritel, membebani cicilan debitur, dan menekan daya beli masyarakat luas.
Disiplin Moneter dan Antisipasi Tekanan Inflasi
Kendati injeksi likuiditas sangat dibutuhkan untuk memacu perputaran roda ekonomi, bank sentral tetap mengedepankan prinsip kehati-hatian. Bank Indonesia menyadari bahwa pasokan uang yang terlalu melimpah tanpa diimbangi oleh kapasitas serap sektor riil dapat memicu tekanan inflasi barang dan jasa. Oleh karena itu, pengawasan terhadap transmisi moneter terus dilakukan secara ketat dari waktu ke waktu.
Penguatan instrumen digital moneter masa depan juga terus dimatangkan. Kesiapan tata kelola sistem pembayaran modern, seperti saat BI pastikan rupiah digital dan stablecoin memiliki kepatuhan syariah dan regulasi lintas batas, menjadi bagian integral dari transformasi moneter jangka panjang Indonesia.
Langkah BI memborong SBN hampir Rp300 triliun membuktikan komitmen regulator dalam menjaga stabilitas makroprudensial. Pasar keuangan memperoleh kepastian bahwa bank sentral siap menjadi penyangga likuiditas terakhir (lender of last resort) yang proaktif, memastikan perbankan nasional tetap kokoh menyalurkan pembiayaan produktif sepanjang tahun 2026.