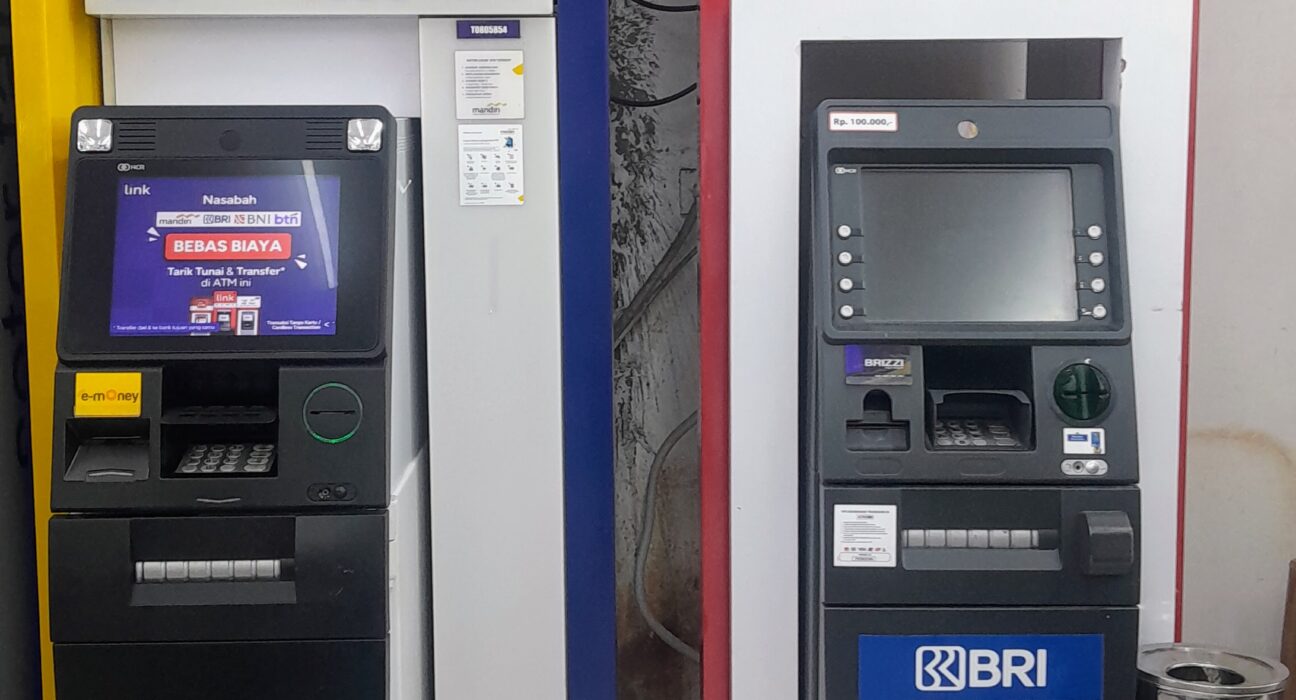
Bacotan Online – Transformasi arsitektur sistem pembayaran nasional kembali menorehkan lompatan signifikan. PT Jalin Pembayaran Nusantara (Jalin), bagian dari ekosistem Holding BUMN Danareksa sekaligus pengelola jaringan ATM Link, secara resmi memperluas jangkauan layanan Cardless Cash Withdrawal (CCW) atau tarik tunai tanpa kartu fisik. Melalui kesepakatan strategis ini, Jalin menggandeng deretan institusi perbankan seperti BCA Syariah, SeaBank Indonesia, HiBank, serta sejumlah entitas teknologi finansial (fintech) untuk mengintegrasikan akses likuiditas tunai langsung dari aplikasi digital ke ribuan mesin anjungan tunai mandiri.
Peresmian kolaborasi lintas sektor ini ditandai melalui penandatanganan kerja sama dalam ajang tahunan Festival Ekonomi Keuangan Digital Indonesia (FEKDI) yang berkolaborasi dengan Indonesia Fintech Summit & Expo (IFSE) 2026 di Jakarta Convention Center (JCC) Senayan, Jakarta Pusat. Inisiatif ini membuka akses bagi jutaan nasabah perbankan digital dan pengguna dompet elektronik untuk menarik uang tunai di seluruh jaringan mesin ATM Link tanpa perlu menyelipkan kartu debit plastik ke slot mesin.
Paradoks Likuiditas: Ledakan Transaksi Digital dan Kebutuhan Uang Kartal
Langkah Jalin memperluas integrasi Cardless Cash Withdrawal terjadi di tengah dinamika menarik sistem moneter Indonesia. Di satu sisi, akselerasi adopsi transaksi nontunai melaju sangat pesat. Mengacu pada data resmi Bank Indonesia per Agustus 2026, volume pembayaran digital nasional menyentuh angka 6,11 miliar transaksi, merefleksikan pertumbuhan tahunan sebesar 40,36 persen secara year-on-year (YoY). Kanal mobile banking bahkan mencatatkan ekspansi yang lebih agresif dengan kenaikan volume transaksi mencapai 47,08 persen.
Namun demikian, derasnya arus digitalisasi tidak serta-merta melenyapkan peran uang fisik di tengah masyarakat. Pada periode yang sama, Bank Indonesia melaporkan posisi Uang Kartal yang Diedarkan (UYD) masih tumbuh sebesar 12,88 persen YoY hingga mencapai Rp1.332 triliun. Fenomena paradoks ini mengonfirmasi bahwa kendati masyarakat semakin terbiasa bertransaksi menggunakan QRIS dan transfer instan, kebutuhan akan likuiditas kas tetap menjadi pilar fundamental dalam ekosistem ekonomi riil, khususnya pada sektor informal, rantai pasok mikro, serta aktivitas perdagangan di pasar-pasar tradisional.
Direktur Jalin, Eko Dedi Rukminto, menegaskan bahwa pergeseran ke kanal digital tidak boleh dipandang sebagai substitusi total yang menghapus infrastruktur fisik. Baginya, tantangan terbesar industri saat ini adalah menghadirkan jembatan konektivitas yang mulus (seamless) antara kenyamanan aplikasi digital dengan ketersediaan titik akses tunai di lapangan.
Efisiensi Belanja Modal Lewat Model Berbagi Infrastruktur
Bagi industri perbankan digital dan platform tekfin, kemitraan interkoneksi ini membawa dampak ekonomis yang sangat substansial. Secara historis, mendirikan dan merawat jaringan ATM memerlukan alokasi belanja modal (capital expenditure) dan biaya operasional (operational expenditure) bernilai fantastis. Pengadaan unit mesin ATM, biaya sewa lahan di lokasi strategis, sistem pengamanan fisik, premi asuransi brankas, hingga logistik pengisian uang tunai (cash-in-transit) menuntut modal kerja yang sangat tinggi.
Bagi bank digital seperti SeaBank maupun bank yang tengah bertransformasi agresif seperti HiBank di bawah naungan BNI Group, mengalokasikan anggaran untuk menggelar ribuan mesin fisik baru tentu berlawanan dengan model bisnis ramping berbasis teknologi. Hal serupa juga dirasakan oleh bank syariah swasta terkemuka; penguatan akses nasabah kini dapat diselaraskan dengan tata kelola aset yang efisien dalam ekosistem perbankan nasional yang mengedepankan prinsip kehati-hatian.
Dengan memanfaatkan jaringan ATM Link yang telah mapan di bawah koordinasi Jalin, para pemain digital cukup menghubungkan antarmuka pemrograman aplikasi (Application Programming Interface/API) mereka. Pendekatan shared infrastructure ini mengonversi beban investasi infrastruktur menjadi efisiensi operasional terukur, sejalan dengan akselerasi yang juga tengah gencar dilakukan oleh berbagai pelaku perkembangan industri fintech dan sistem pembayaran digital di tanah air.
Arsitektur Keamanan Tokenisasi dan Mitigasi Kejahatan Perbankan
Dari perspektif operasional dan keamanan siber, transaksi tarik tunai tanpa kartu membawa peningkatan standar perlindungan data nasabah yang jauh lebih solid. Metode konvensional berbasis kartu fisik rentan terhadap ancaman skimming, yakni penggandaan data strip magnetik atau penyusupan alat perekam data pada celah mulut kartu mesin ATM.
Sebaliknya, mekanisme CCW mengandalkan protokol tokenisasi dinamis yang terenkripsi penuh. Proses penarikan dana berlangsung melalui tahapan verifikasi yang ketat:
- Nasabah menginisiasi permohonan tarik tunai melalui aplikasi mobile banking atau dompet digital resmi dengan otentikasi biometrik atau PIN transaksi.
- Sistem perbankan menerbitkan kode token transaksi unik berupa enam hingga delapan digit angka yang hanya aktif dalam durasi terbatas (time-based token, berkisar 15 hingga 30 menit).
- Pengguna memilih menu transaksi tanpa kartu di layar ATM Link, memasukkan nomor identitas seluler yang terdaftar, lalu menginput kode token tersebut.
- Setelah sistem switching Jalin memvalidasi kecocokan token secara real-time dengan bank penerbit, mesin ATM mendistribusikan uang kertas sesuai nominal yang dipesan tanpa ada pertukaran data kartu fisik.
Arsitektur ini menghilangkan risiko duplikasi kartu secara permanen, sekaligus meminimalkan friksi pengalaman pengguna saat nasabah kehilangan kartu fisik atau mengalami kendala kartu tertelan di mesin ATM.
Pergeseran Paradigma: Interoperabilitas Sebagai Kunci Inklusi Finansial
Inisiatif ekspansi yang ditempuh Jalin bersama para mitra perbankan dan tekfin mencerminkan pergeseran paradigma mendasar dalam lanskap perbankan modern. Keunggulan kompetitif suatu institusi keuangan kini tidak lagi dinilai semata-mata dari seberapa banyak jumlah gedung kantor cabang atau mesin anjungan yang mereka miliki secara eksklusif. Nilai tambah utama justru terletak pada tingkat fleksibilitas, kenyamanan, dan interoperabilitas layanan dalam memenuhi kebutuhan harian nasabah di berbagai skenario.
Ketersediaan fitur tarik tunai tanpa kartu di ribuan titik ATM Link—yang tersebar mulai dari pusat perbelanjaan, kawasan perkantoran, minimarket, hingga wilayah penyangga sub-urban di luar Pulau Jawa—berpotensi besar mempercepat inklusi keuangan. Masyarakat di kawasan pelosok yang sebelumnya enggan membuka rekening bank digital karena kekhawatiran sulit mencairkan uang kini mendapatkan jaminan kemudahan akses.
Ke depan, seiring implementasi Blueprint Sistem Pembayaran Indonesia (BSPI) 2030 yang dicanangkan bank sentral, konvergensi antara kanal pembayaran digital dan kanal distribusi uang tunai akan semakin terintegrasi erat. Sinergi antara Jalin, perbankan nasional, dan pelaku teknologi finansial ini menjadi fondasi penting dalam menciptakan ekosistem pembayaran yang tidak hanya modern dan efisien, tetapi juga inklusif bagi seluruh lapisan masyarakat.