Turbulensi Moneter Menjelang Akhir Era Christine Lagarde di Bank Sentral Eropa: Beban Utang Perancis Membayangi Kurs Euro

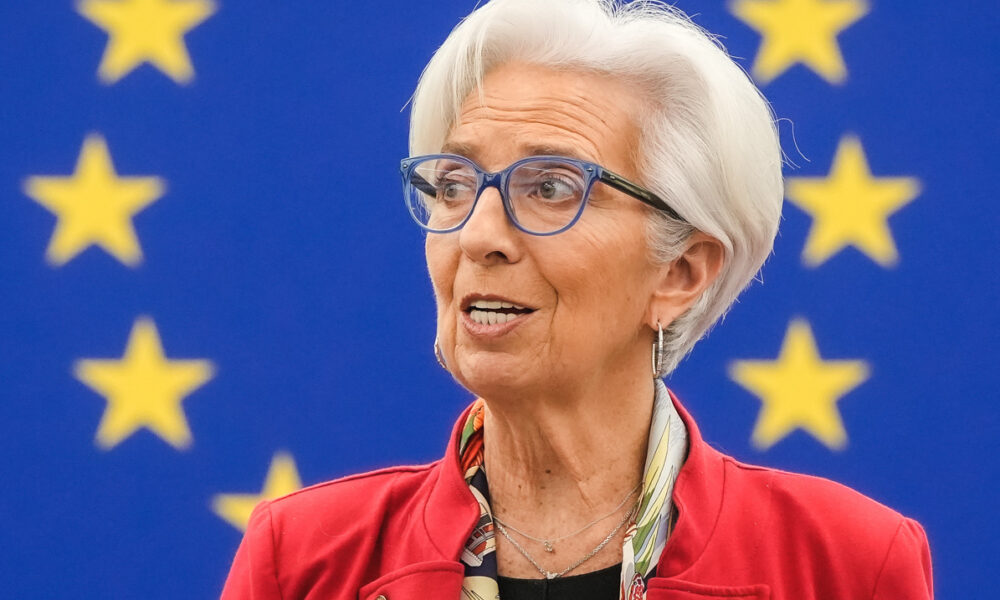
Bacotan Online – Frankfurt, Jerman — Dewan Gubernur Bank Sentral Eropa (European Central Bank/ECB) memasuki babak konsolidasi paling berisiko dalam satu dekade terakhir seiring kian dekatnya fase akhir masa jabatan delapan tahun Presiden Christine Lagarde yang dijadwalkan purnatugas pada Oktober 2027. Di tengah perlambatan ekonomi kawasan mata uang tunggal yang tertekan stagnasi sektor manufaktur Jerman serta lonjakan defisit fiskal Republik Prancis yang menembus 6,1 persen dari Produk Domestik Bruto (PDB), arah pelonggaran suku bunga acuan deposit facility rate kini menghadapi dilema struktural yang mengancam kredibilitas otoritas moneter tertinggi di Benua Biru.
Pasar obligasi antar-negara anggota zona euro mulai memperlihatkan pelebaran premi risiko (yield spread) yang mencemaskan, di mana selisih imbal hasil surat utang pemerintah Prancis bertenor sepuluh tahun (OAT) terhadap obligasi acuan Bund Jerman melompat melewati angka 85 basis poin. Angka ini merupakan level tertinggi sejak puncak krisis utang kedaulatan Eropa pada medio 2012 silam. Ketegangan diperparah oleh tekanan politik domestik di Paris yang membatasi kapasitas konsolidasi anggaran parlemen nasional, sementara Frankfurt harus memastikan target inflasi headline 2,0 persen tetap terkendali tanpa mendorong blok 20 negara anggota ke jurang resesi berkepanjangan.
Dalam kurun dua tahun terakhir, Lagarde telah memandu dewan eksekutif melintasi fase pengetatan moneter paling agresif dalam sejarah berdirinya euro, menaikkan suku bunga simpanan dari wilayah minus 0,5 persen menjadi 4,0 persen guna meredam lonjakan harga pascapandemi dan perang Ukraina, sebelum akhirnya memangkasnya secara bertahap menuju kisaran 3,00 persen. Namun, manuver penurunan bunga tersebut kini terhadang oleh fragmentasi belanja fiskal yang tidak merata di mana negara-negara selatan menuntut percepatan injeksi likuiditas, sedangkan kubu ortodoks moneter Jerman dan Belanda mendesak kehati-hatian agar tidak memicu devaluasi liar mata uang euro terhadap dolar AS.
Dilema Pelonggaran Kuantitatif di Tengah Polarisasi Fiskal Berlin dan Paris
Kondisi riil sektor riil di jantung perekonomian Eropa memperlihatkan kontraksi berantai yang menuntut intervensi kebijakan moneter secara presisi. Indeks Manajer Pembelian (Purchasing Managers’ Index/PMI) manufaktur Jerman bertahan di bawah ambang ekspansi 50 poin selama 18 bulan berturut-turut, memicu gelombang pemutusan hubungan kerja serta penutupan fasilitas perakitan otomotif skala besar. Pada saat bersamaan, ketahanan sektor korporasi logistik dan penerbangan global juga terimbas oleh fluktuasi biaya energi internasional, sebagaimana tergambar dalam dinamika efisiensi operasional industri transportasi komersial yang beroperasi di rute lintas benua.
Instrumen perlindungan transmisi moneter (Transmission Protection Instrument/TPI) yang dibentuk ECB pada 2022 sebagai perisai anti-fragmentasi obligasi hingga kini belum pernah diaktifkan secara resmi di lantai bursa Frankfurt. Regulasi operasional TPI menetapkan prasyarat ketat: negara debitur yang mengajukan pembelian kembali surat utang oleh bank sentral wajib mematuhi kerangka kerja stabilitas dan pertumbuhan fiskal Komisi Eropa. Pelanggaran berulang batas defisit 3 persen oleh otoritas Paris secara yuridis mengunci tangan dewan moneter untuk melakukan bail-out terselubung, sehingga menempatkan bank sentral pada posisi terjepit antara menegakkan disiplin aturan main moneter atau membiarkan suku bunga pinjaman komersial Prancis membumbung tinggi.
Departemen riset ekonomi di Frankfurt mencatat bahwa setiap kenaikan 50 basis poin pada biaya pembiayaan utang pemerintah Prancis akan menyedot tambahan likuiditas perbankan domestik hingga 18 miliar euro per tahun anggaran, dana likuid yang sejatinya sangat dibutuhkan untuk mendanai modernisasi transisi energi dan infrastruktur pertahanan terpadu Uni Eropa. Tanpa harmonisasi kebijakan perpajakan dan penerbitan surat utang bersama (Eurobonds) yang masih terus ditolak mentah-mentah oleh parlemen Jerman di Berlin, kebijakan suku bunga ECB praktis dipaksa memikul beban ganda penyelamatan makroekonomi kawasan.
Peta Suksesi Kursi Presiden ECB dan Risiko Fragmentasi Obligasi Negara
Spekulasi nama-nama calon pengganti Christine Lagarde mulai bergulir kencang di kalangan diplomat Brussels dan menteri keuangan Eurogroup. Nama Presiden Bundesbank Joachim Nagel serta Gubernur De Nederlandsche Bank Klaas Knot mencuat mewakili kelompok hawkish konservatif Eropa Utara yang memprioritaskan pengetatan neraca bank sentral (quantitative tightening). Di sisi berseberangan, blok Mediterania memajukan figur seperti mantan Gubernur Banco de Espana Pablo Hernandez de Cos serta anggota dewan eksekutif ECB Fabio Panetta yang dinilai lebih fleksibel dalam merespons ancaman perlambatan Produk Domestik Bruto kawasan.
Perebutan pengaruh politik ini menimbulkan volatilitas tersendiri di pasar mata uang. Para pengelola dana lindung nilai (hedge funds) global tercatat meningkatkan posisi jual bersih (net short positions) terhadap kontrak berjangka euro, bertaruh bahwa bank sentral berikutnya akan dipaksa memangkas suku bunga acuan lebih agresif guna mencegah kebangkrutan tersembunyi perbankan regional yang sarat memegang portofolio obligasi pemerintah bernilai rendah. Dinamika kepemimpinan ini bukan sekadar pergantian figur birokrasi, melainkan menentukan apakah bank sentral kawasan euro akan tetap berpegang teguh pada mandat tunggal stabilitas harga atau bergeser menjadi penjamin likuiditas defisit kedaulatan negara anggota.
Menjelang pertemuan kebijakan Dewan Gubernur penutup tahun kalender, pasar modal mencermati risalah kebijakan mengenai percepatan pelepasan aset obligasi pada neraca Asset Purchase Programme (APP) senilai lebih dari 2,8 triliun euro. Kecepatan penarikan likuiditas sistem perbankan tersebut bakal menjadi penentu utama apakah perbankan sentral di Frankfurt mampu mempertahankan jangkar stabilitas moneter saat kepemimpinan Lagarde memasuki masa evaluasi kinerja paling kritis.
Pertanyaan yang Kerap Diajukan (FAQ) Terkait Kebijakan Moneter ECB
Bagaimana kondisi defisit fiskal Prancis dapat memengaruhi stabilitas mata uang euro secara keseluruhan?
Sebagai ekonomi terbesar kedua di kawasan euro, defisit anggaran Prancis yang melampaui 6 persen PDB memicu lonjakan premi risiko obligasi negara. Apabila pasar modal meragukan keberlanjutan beban utang Paris, perbankan Eropa yang mengoleksi obligasi tersebut akan mengalami penurunan valuasi modal, memicu penyusutan kredit riil dan menekan nilai tukar euro terhadap mata uang utama dunia.
Apa itu instrumen TPI dan kapan ECB dapat menggunakannya?
Transmission Protection Instrument (TPI) adalah fasilitas darurat ECB untuk membeli obligasi negara anggota yang mengalami lonjakan yield tidak wajar akibat spekulasi pasar. Namun, instrumen ini hanya bisa diaktifkan jika negara bersangkutan mematuhi kesepakatan reformasi fiskal dan makroekonomi yang diawasi langsung oleh Komisi Eropa.
Kapan masa jabatan Christine Lagarde berakhir dan bagaimana mekanisme suksesi ditentukan?
Masa jabatan non-renewable Presiden ECB berlangsung selama delapan tahun dan berakhir pada Oktober 2027. Penggantinya akan dinominasikan oleh Dewan Uni Eropa setelah melalui musyawarah menteri keuangan negara zona euro (Eurogroup), evaluasi komite moneter Parlemen Eropa, dan penetapan resmi para kepala negara anggota Uni Eropa.