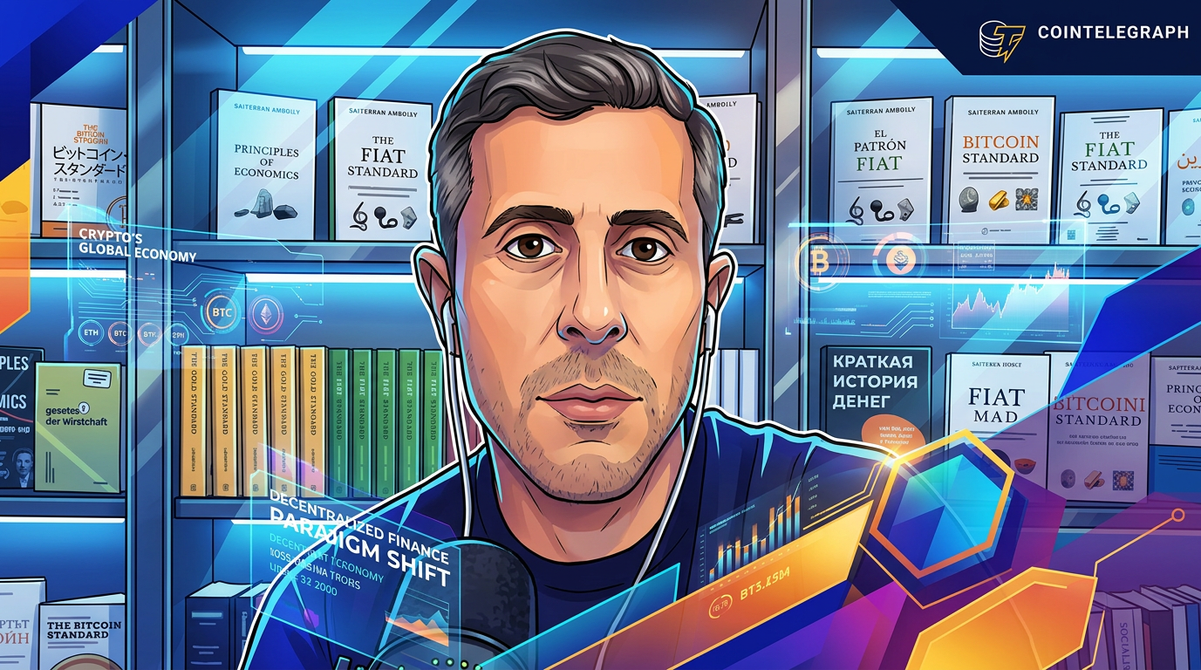
Bacotan Online – Gelombang korporasi global yang mulai mengadopsi mata uang kripto sebagai instrumen lindung nilai perbendaharaan perusahaan kian marak diperbincangkan, namun meniru langkah agresif Michael Saylor terbukti bukan perkara sederhana bagi kebanyakan neraca keuangan perusahaan publik. Ekonom moneter terkemuka sekaligus penulis buku fenomenal The Bitcoin Standard, Saifedean Ammous, menegaskan bahwa perusahaan-perusahaan baru yang kini berupaya membangun model bisnis perbendaharaan berbasis aset digital dipastikan menghadapi rintangan struktural yang sangat berat untuk dapat menandingi keunggulan raksasa perbendaharaan Strategy.
Kesenjangan skala dan likuiditas menjadi jurang pemisah yang terlampau lebar bagi para pendatang baru. Berdasarkan dokumen pengajuan resmi Form 8-K kepada komisi sekuritas Amerika Serikat, entitas Strategy saat ini menguasai cadangan perbendaharaan korporasi terbesar di dunia dengan kepemilikan mencapai 847.666 unit Bitcoin. Seluruh portofolio masif tersebut diakumulasi dengan total nilai perolehan sekitar 63,95 miliar dolar AS, sebuah skala modal yang menempatkan perusahaan pada posisi tawar moneter yang nyaris tak tertandingi di pasar keuangan global.
Transformasi Historis dan Akses Biaya Modal yang Murah
Perjalanan Strategy bertransformasi dari sekadar penyedia perangkat lunak intelijen bisnis tradisional sejak Agustus 2020 telah membuahkan rekam jejak yang solid di mata para pelaku pasar modal Wall Street. Menurut Ammous, salah satu faktor pembeda paling vital yang dimiliki oleh Strategy terletak pada kemampuan unik mereka dalam mengakses pasar utang institusional dengan biaya modal atau cost of capital yang luar biasa murah.
Skala kapitalisasi pasar yang masif dan reputasi eksekusi Michael Saylor memungkinkan entitas tersebut menerbitkan instrumen obligasi konversi atau convertible debt dengan tingkat kupon bunga yang sangat kompetitif, bahkan sering kali mendekati nol persen. Investor institusi bersedia menerima kupon rendah demi mendapatkan eksposur opsi konversi saham yang terikat langsung dengan apresiasi nilai aset dasar.
Kondisi ini menciptakan keunggulan kompetitif yang mustahil direplikasi oleh perusahaan skala kecil dan menengah. Pesaing baru yang memiliki neraca keuangan lebih ramping terpaksa harus menawarkan tingkat bunga pinjaman atau kupon dividen yang jauh lebih tinggi kepada kreditur guna mengimbangi profil risiko gagal bayar. Alhasil, beban pembayaran bunga yang membengkak justru mempersempit ruang gerak operasional mereka saat pasar memasuki fase konsolidasi, terutama manakala terjadi dinamika tekanan jual dan yield obligasi global yang kerap memukul valuasi aset-aset berisiko tinggi.
Bantalan Likuiditas 5 Miliar Dolar dan Daya Tahan Drawdown
Ketahanan finansial Strategy dalam menghadapi siklus volatilitas ekstrem turut ditopang oleh pengelolaan likuiditas kas operasional yang sangat terukur. Dalam laporan keuangan terbarunya, perusahaan memegang cadangan uang tunai likuid berdenominasi dolar AS sebesar 5,02 miliar dolar AS. Dana kas raksasa ini disiapkan secara khusus untuk mengamankan pembayaran dividen saham preferen berseri STRC serta melunasi beban bunga pinjaman berkala tanpa pernah dipaksa melepas aset kripto inti di saat harga pasar sedang tertekan.
Sebagai contoh nyata ketangguhan model ini, ketika harga aset digital tergelincir di bawah kisaran 60.000 dolar AS dan harga perdagangan saham preferen STRC sempat terkoreksi di bawah nilai target 100 dolar AS, manajemen Strategy bergerak taktis. Mereka menaikkan tingkat dividen tahunan STRC menjadi 12 persen, mengeksekusi program pembelian kembali saham atau share buyback, serta memperkuat bantalan likuiditas fiat cadangan. Fleksibilitas modal semacam ini menjamin bahwa potensi penurunan harga pasar yang dalam atau drawdown ekstrem sekalipun tidak akan pernah menyeret perusahaan ke jurang likuidasi paksa atau liquidation.
Model Cadangan Kas Korporasi: Arus Kas Bebas vs Modal Kerja
Kendati menggarisbawahi dominasi Strategy yang sulit disaingi, Ammous tetap berpandangan bahwa strategi perbendaharaan digital merupakan langkah rasional bagi entitas bisnis di era pelemahan daya beli mata uang fiat jangka panjang. Namun, ia memberikan pedoman fundamental yang wajib dipatuhi oleh para direktur keuangan perusahaan dalam memetakan alokasi modal:
- Kas Operasional Rutin: Kebutuhan likuiditas harian, mingguan, hingga bulanan untuk membiayai belanja modal, penggajian karyawan, dan kewajiban rantai pasok wajib tetap disimpan dalam instrumen konvensional yang likuid dan bebas dari fluktuasi harga harian. Menaruh modal kerja operasional ke dalam aset bergejolak adalah kesalahan tata kelola yang fatal.
- Surplus Arus Kas Bebas: Perusahaan yang mencatatkan arus kas operasional positif atau positive cash flow dianjurkan mengalokasikan kelebihan likuiditas jangka panjang mereka ke dalam Bitcoin sebagai aset cadangan atau reserve asset. Langkah ini berfungsi sebagai benteng perlindungan modal dari gerusan inflasi struktural moneter global.
Prinsip kehati-hatian dalam mitigasi risiko ini semakin krusial di tengah dinamika kebijakan yurisdiksi keuangan internasional, sejalan dengan langkah regulator yang semakin ketat melalui regulasi pengawasan instrumen aset digital guna menuntut keterbukaan informasi atas eksposur aset kripto pada laporan keuangan emiten.
Prospek Siklus Pasar dan Proyeksi Valuasi Menuju 2030
Mengenai arah pergerakan pasar ke depan, Ammous memproyeksikan bahwa volatilitas ekstrem berangsur-angsur mereda seiring kian banyaknya manajer investasi institusional yang mengintegrasikan aset digital ke dalam portofolio makro mereka. Berdasarkan pendekatan model matematis power-law model, ia memperkirakan siklus apresiasi harga aset ini berpotensi mencapai puncak berikutnya pada rentang tahun 2029 hingga 2030, dengan estimasi harga konservatif di kisaran 200.000 dolar AS per unit.
Namun demikian, Ammous tetap memberikan catatan kritis bahwa membeli saham korporasi perbendaharaan seperti Strategy membawa risiko tata kelola dan premi valuasi tersendiri dibandingkan memiliki aset dasarnya secara langsung. Perubahan regulasi pasar modal, manuver struktur utang korporasi, serta inisiatif perbankan sentral dalam menghadirkan modernisasi arsitektur likuiditas keuangan akan terus menjadi parameter penguji ketangguhan model bisnis ini dalam jangka panjang.