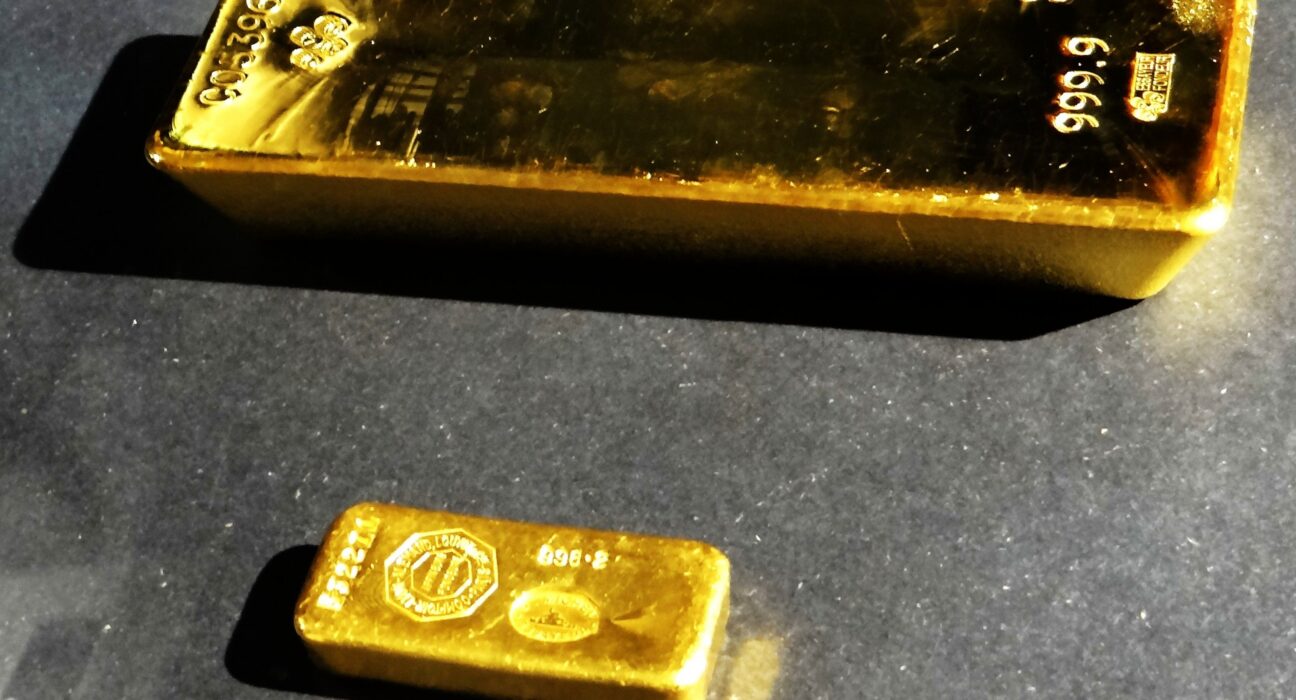
Bacotan Online – Pergerakan harga emas di pasar spot internasional terpantau stabil di kisaran 4.170 hingga 4.250 dolar AS per troy ounce setelah meredanya imbal hasil (yield) surat utang pemerintah Amerika Serikat tenor 10 tahun. Pelemahan tekanan pada pasar obligasi tersebut secara langsung mengikis probabilitas kenaikan suku bunga acuan lanjutan oleh Federal Reserve, memberikan ruang bernapas bagi aset komoditas tanpa imbal hasil (non-yielding asset) di tengah ketegangan geopolitik Timur Tengah yang terus memanas.
Sebelumnya, lonjakan imbal hasil obligasi AS sempat menekan harga emas batangan dari rekor tertingginya. Namun, rilis data ekonomi terkini yang menunjukkan perlambatan pada sentimen konsumen serta sinyal kehati-hatian dari sejumlah pejabat bank sentral AS memicu penyesuaian ekspektasi pasar moneter, menahan laju penguatan indeks dolar AS (DXY).
Transmisi Imbal Hasil Obligasi terhadap Komoditas Emas
Hubungan antara pasar obligasi pemerintah AS (US Treasury) dan emas berakar pada konsep biaya peluang (opportunity cost). Emas fisik tidak memberikan arus kas berkala berupa kupon bunga atau dividen. Ketika imbal hasil obligasi riil (real yield) naik ke level tertinggi multi-dekade, investor institusi cenderung mengalihkan likuiditas ke instrumen pendapatan tetap yang menawarkan imbal hasil terjamin dengan risiko gagal bayar mendekati nol.
Sebaliknya, ketika yield acuan US Treasury 10 tahun melunak dari kisaran psikologis 5,0 persen menuju area 4,6 persen, daya tarik komparatif emas kembali pulih. Ekspektasi suku bunga yang melandai menekan imbal hasil riil setelah dikurangi inflasi, sehingga insentif untuk menahan emas sebagai penyimpan nilai (store of value) kembali meningkat.
Dinamika tekanan likuiditas di pasar utang AS ini memiliki korelasi erat dengan volatilitas instrumen kredit korporasi secara keseluruhan, sebagaimana terlihat pada fenomena spread obligasi korporasi berisiko AS tembus 1.000 bps yang mencerminkan pengetatan likuiditas dan peningkatan premi risiko di sektor keuangan global.
Ketegangan Selat Hormuz dan Premi Risiko Geopolitik
Faktor geopolitik menjadi jangkar penopang utama yang mencegah koreksi harga emas lebih dalam. Eskalasi militer di kawasan Selat Hormuz dan Laut Merah telah memicu gangguan nyata pada jalur distribusi logistik energi dunia. Lonjakan premi asuransi kapal tanker dan penurunan volume pelayaran komoditas minyak mentah mendorong harga minyak mentah Brent bertengger di sekitar level 100 dolar AS per barel.
Harga energi yang tinggi menciptakan dilema moneter bagi The Fed: di satu sisi, lonjakan biaya energi berpotensi menyulut inflasi sisi penawaran (cost-push inflation); di sisi lain, pengetatan moneter yang terlalu agresif berisiko memukul pertumbuhan ekonomi riil dan memperdalam risiko resesi teknikal. Tekanan inflasi impor dari energi ini juga memicu penyesuaian belanja publik di berbagai negara berkembang, selaras dengan urgensi reformasi total subsidi BBM demi efisiensi fiskal.
Dalam skenario ketidakpastian tinggi seperti ini, status emas sebagai aset safe-haven berfungsi ganda: sebagai lindung nilai terhadap depresiasi mata uang fiat akibat defisit fiskal negara maju, sekaligus instrumen proteksi portofolio dari guncangan geopolitik global.
Beban Utang Publik AS dan Akumulasi Bank Sentral
Di luar dinamika suku bunga jangka pendek, terdapat faktor struktural jangka panjang yang terus menopang harga emas dunia, yakni keberlanjutan utang publik Amerika Serikat. Data Congressional Budget Office (CBO) memproyeksikan rasio utang publik AS terhadap produk domestik bruto (PDB) akan merangkak dari kisaran 101 persen pada 2026 menuju 120 persen pada 2036 mendatang, dengan biaya beban bunga neto yang terus membengkak.
Kekhawatiran terhadap pelemahan daya beli mata uang fiat jangka panjang mendorong bank-bank sentral dunia melakukan aksi borong emas tanpa henti. Berdasarkan laporan World Gold Council (WGC), tren dedolarisasi cadangan devisa terus dipacu oleh bank sentral kawasan Asia, Timur Tengah, dan Eropa Timur sebagai langkah mitigasi sanksi keuangan internasional dan diversifikasi aset berisiko nol.
Dari sisi pasar derivatif, data Commitments of Traders (COT) yang dirilis oleh Commodity Futures Trading Commission (CFTC) menunjukkan posisi beli bersih (net long) manajer investasi pada kontrak berjangka emas COMEX masih bertahan kokoh di atas 130.000 kontrak. Angka ini mencerminkan komitmen modal institusional yang tetap bertahan di posisi defensif.
Strategi Alokasi Portofolio bagi Investor Ritel
Menyikapi fase konsolidasi harga emas di level tinggi, investor perlu memisahkan antara volatilitas jangka pendek dan tren makro jangka panjang:
- Manajemen Ekspektasi: Koreksi harga menuju area dukungan teknikal 4.100 hingga 4.150 dolar AS wajar terjadi apabila The Fed kembali memberikan retorika hawkish pada pertemuan kebijakan moneter mendatang.
- Metode Akumulasi Terukur: Pendekatan dollar-cost averaging (DCA) tetap menjadi strategi paling teruji untuk meminimalisasi risiko waktu beli (timing risk), ketimbang menempatkan dana sekaligus (lump-sum) di area resistensi psikologis.
- Porsi Alokasi Seimbang: Praktisi perencana keuangan umumnya merekomendasikan porsi emas fisik atau instrumen berbasis emas sekitar 5 hingga 10 persen dari total portofolio aset, murni sebagai peredam guncangan (hedge) risiko sistemik pasar keuangan.
Secara keseluruhan, stabilisasi harga emas mencerminkan pasar yang tengah mencari titik keseimbangan baru. Selama beban utang global tetap tinggi dan ketegangan jalur pasokan internasional belum mereda, lantai harga emas diperkirakan tetap memiliki bantalan yang solid dari pembeli institusi.