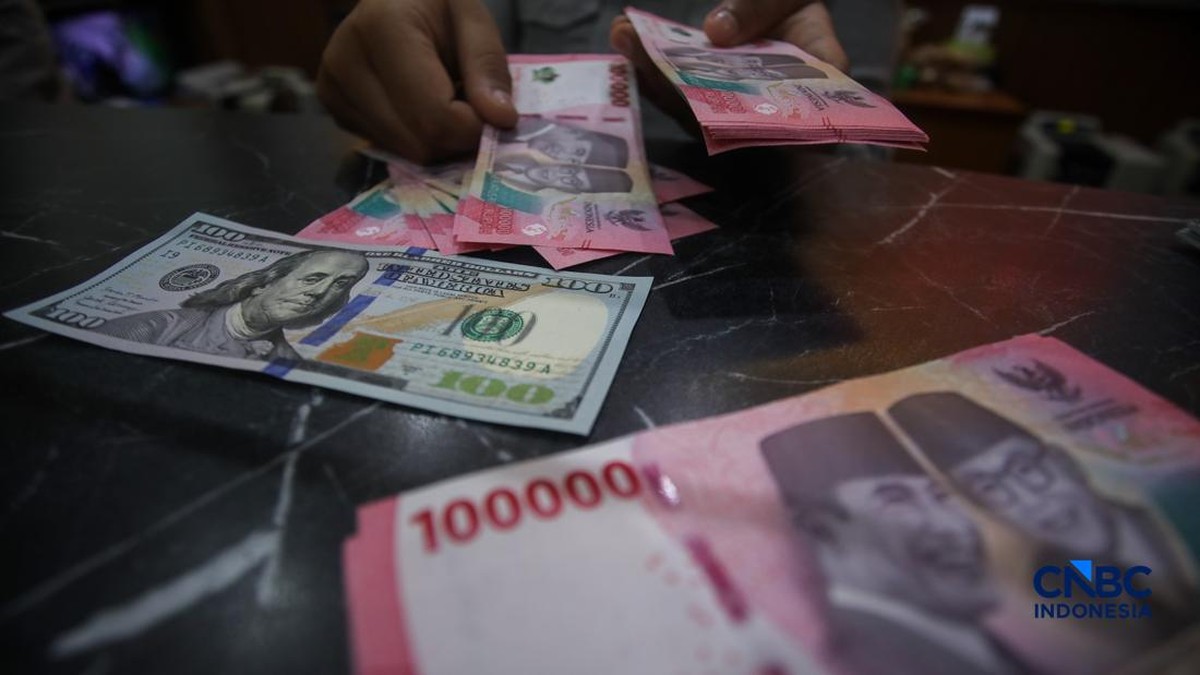
Bacotan Online – Tekanan terhadap nilai tukar rupiah terhadap dolar Amerika Serikat belum menunjukkan tanda-tanda mereda secara signifikan. Pada perdagangan pasar spot intraday awal Oktober 2026, kurs mata uang garuda sempat menyentuh level psikologis Rp18.000 per dolar AS sebelum bergerak fluktuatif di rentang sempit. Kondisi ini menempatkan nilai tukar jauh di atas asumsi makro Anggaran Pendapatan dan Belanja Negara (APBN) 2026 yang dipatok pada kisaran Rp16.500 hingga Rp16.700 per dolar AS. Para pelaku pasar dan investor domestik kini menyoroti kombinasi tekanan eksternal global serta kerapuhan fundamental neraca pembayaran dalam negeri yang menjadi pemicu utama sulitnya rupiah berbalik menguat.
Anatomi Defisit Transaksi Berjalan: Rekor Nominal Tertinggi
Kerapuhan fundamental domestik bersumber langsung dari melebarnya defisit transaksi berjalan atau current account deficit (CAD). Berdasarkan rilis data otoritas moneter, transaksi berjalan Indonesia pada kuartal II-2026 mencatatkan defisit sebesar US$ 12,5 miliar atau setara dengan 3,3 persen dari Produk Domestik Bruto (PDB). Angka ini melonjak tajam dibandingkan kuartal I-2026 yang hanya membukukan defisit US$ 3,6 miliar atau 1,0 persen dari PDB. Secara nominal, defisit kuartal kedua ini mencatatkan rekor terbesar sepanjang sejarah pencatatan neraca pembayaran modern Indonesia.
Kepala Departemen Komunikasi Bank Indonesia, Ramdan Denny Prakoso, menggarisbawahi bahwa dinamika nilai tukar rupiah memiliki keterikatan struktural yang erat dengan performa transaksi berjalan. Ketika defisit transaksi berjalan menembus ambang batas aman 3 persen terhadap PDB, pasokan devisa dari ekspor barang dan jasa tidak lagi memadai untuk menutup kebutuhan devisa impor serta pembayaran kewajiban pendapatan primer luar negeri. Ketidakseimbangan pasokan dan permintaan valuta asing di pasar domestik inilah yang secara mekanis memberikan tekanan depresiasi persisten terhadap rupiah.
Tekanan Ganda Eksternal: Kebijakan The Fed dan Geopolitik Energi
Kelemahan struktural di dalam negeri diperparah oleh badai moneter dari luar negeri. Bank sentral Amerika Serikat, Federal Reserve (The Fed), secara tak terduga mengambil langkah agresif dengan menaikkan suku bunga acuan Fed Funds Rate sebesar 25 basis poin (bps) pada pertemuan Federal Open Market Committee (FOMC) September 2026. Keputusan ini mematahkan proyeksi awal pasar mengenai siklus pemangkasan suku bunga, sekaligus memicu reli penguatan indeks dolar AS (DXY) dan kenaikan imbal hasil obligasi pemerintah AS (US Treasury yield).
Daya tarik aset berdenominasi dolar AS yang kembali melonjak memicu arus keluar modal asing (capital outflow) dari instrumen pasar keuangan negara berkembang, termasuk Surat Berharga Negara (SBN) dan pasar saham Indonesia. Pada saat yang sama, tensi geopolitik global di kawasan Timur Tengah memicu volatilitas harga minyak mentah dunia. Sebagai negara net importir minyak, kenaikan harga komoditas energi global secara langsung mengerek tagihan devisa impor minyak dan gas bumi Indonesia, yang pada gilirannya mempercepat pengeringan likuiditas dolar di pasar valas domestik.
Dilema Sektor Riil dan Dampak Makroekonomi
Pelemahan rupiah hingga mendekati Rp18.000 per dolar AS bukan sekadar angka statistik pasar finansial, melainkan membawa implikasi nyata bagi struktur ekonomi nasional:
- Lonjakan Biaya Impor Bahan Baku: Sektor industri manufaktur nasional yang masih mengandalkan komponen dan bahan baku impor menghadapi tekanan margin yang berat. Biaya produksi terancam melambung dan berpotensi memicu inflasi harga barang jadi (imported inflation) yang harus ditanggung konsumen akhir.
- Beban Fiskal dan Subsidi Energi: Selisih kurs yang melebar lebih dari Rp1.300 di atas asumsi APBN 2026 memperbesar pagu belanja negara untuk subsidi bahan bakar minyak (BBM) dan kompensasi listrik, serta menaikkan beban pembayaran cicilan pokok dan bunga utang luar negeri berdenominasi valas.
- Restrukturisasi Korporasi BUMN: Korporasi dengan liabilitas valas tinggi dipaksa melakukan kalkulasi ulang arus kas operasional dan mitigasi risiko lindung nilai (hedging). Langkah efisiensi modal dan penguatan struktur permodalan menjadi mendesak, sebagaimana tercermin pada rencana aksi korporasi Garuda Indonesia yang menyiapkan rights issue jumbo demi menyehatkan struktur permodalan di tengah fluktuasi biaya armada berdenominasi valas.
Strategi Intervensi Moneter dan Sumber Penopang Devisa
Untuk menahan laju volatilitas kurs yang berlebihan, Bank Indonesia mengoptimalkan bauran kebijakan moneter melalui instrumen triple intervention di pasar spot, Domestic Non-Deliverable Forward (DNDF), serta pasar sekunder obligasi SBN. Otoritas juga memaksimalkan instrumen moneter pro-pasar seperti Sekuritas Rupiah Bank Indonesia (SRBI) dan Sekuritas Valas Bank Indonesia (SVBI) guna menarik aliran dana asing jangka pendek dan menjaga ketersediaan pasokan likuiditas valuta asing di perbankan domestik.
Di samping bauran moneter, penguatan aliran devisa riil non-komoditas menjadi bantalan krusial bagi neraca pembayaran. Pemulihan sektor pariwisata internasional memberikan kontribusi signifikan, di mana data Badan Pusat Statistik mencatat kunjungan wisatawan mancanegara ke Indonesia telah menembus lebih dari 10,58 juta kunjungan. Aliran devisa dari belanja wisatawan asing ini berfungsi sebagai penyerap guncangan parsial di tengah pelemahan kinerja ekspor komoditas andalan.
Prospek dan Pelajaran bagi Pelaku Pasar
Ruang penguatan rupiah dalam jangka pendek diperkirakan tetap terbatas selama divergensi arah kebijakan suku bunga global masih berlangsung dan defisit transaksi berjalan belum menyusut ke bawah level 2 persen PDB. Bagi pelaku bisnis dan korporasi, pengelolaan eksposur valuta asing melalui kontrak lindung nilai berbiaya efisien bukan lagi opsi sekunder, melainkan keharusan mitigasi risiko.
Kunci stabilitas jangka menengah terletak pada akselerasi substitusi impor komponen manufaktur serta penguatan hilirisasi yang menghasilkan devisa ekspor bernilai tambah tinggi. Tanpa perbaikan struktural pada sisi penerimaan devisa riil, mata uang garuda akan terus rentan terhadap setiap sentimen pengetatan likuiditas global yang dipicu oleh kebijakan bank sentral utama dunia.