Bacotan Online – PT Bank Maybank Indonesia Tbk secara resmi menuntaskan konsolidasi struktural terhadap tiga entitas jasa keuangan strategis di Tanah Air. Langkah korporasi ini mencakup penyelesaian proses pengambilalihan saham pada PT Maybank Sekuritas Indonesia (MSI), PT Maybank Asset Management (MAM), serta PT Asuransi Etiqa Internasional Indonesia (AEII). Integrasi ini memposisikan Maybank Indonesia secara definitif sebagai Perusahaan Induk Konglomerasi Keuangan (PIKK), memayungi portofolio perbankan komersial, pasar modal, pengelolaan aset, hingga proteksi asuransi umum dalam satu neraca terintegrasi.
Manuver ini bukan sekadar reorganisasi administratif portofolio kepemilikan saham di tingkat grup regional. Melalui integrasi penuh ketiga anak usaha tersebut, Maybank Indonesia bersiap menyuntikkan penambahan modal langsung (capital injection) ke dalam kas Etiqa Indonesia guna memperkokoh rasio solvabilitas, memperluas kapasitas penjaminan emisi (underwriting), serta mempercepat penetrasi ke segmen konsumen perorangan dan usaha mikro, kecil, dan menengah (UMKM).
Arsitektur Konglomerasi dan Integrasi Tiga Pilar Finansial
Sebagai bank devisa terkemuka, konsolidasi Maybank Indonesia terhadap ketiga entitas tersebut menjawab ketentuan Otoritas Jasa Keuangan (OJK) mengenai tata kelola konglomerasi keuangan terintegrasi. Dengan status PIKK, Maybank Indonesia memegang kendali pengawasan permodalan terpadu atas Maybank Sekuritas di pasar ekuitas, Maybank Asset Management di industri reksa dana, dan Etiqa Indonesia di sektor asuransi.
Presiden Direktur Maybank Indonesia, Steffano Ridwan, menegaskan bahwa peran bank selaku entitas induk konglomerasi tidak sebatas memberikan restu kebijakan atau menyelaraskan target pertumbuhan bisnis, melainkan menjamin penguatan struktur modal di setiap pilar usaha. Menurut Steffano, penambahan modal yang disiapkan untuk Etiqa Indonesia adalah bukti konkret komitmen perseroan dalam menjaga kepatuhan regulasi sekaligus memastikan pemenuhan kewajiban klaim kepada pemegang polis jangka panjang.
Dalam lanskap finansial modern, integrasi ini memungkinkan grup perbankan mengoptimalkan model cross-selling antar-entitas. Nasabah korporasi yang mengakses pembiayaan sindikasi perbankan kini dapat langsung diarahkan pada instrumen penjaminan emisi efek lewat Maybank Sekuritas serta manajemen likuiditas kas melalui Maybank Asset Management. Pola ini sejalan dengan tren penguatan likuiditas dan pendalaman instrumen di tengah ketatnya dinamika pasar modal dan sekuritas domestik saat ini.
Urgensi Permodalan Asuransi dan Tekanan Regulasi OJK
Komitmen injeksi permodalan dari Maybank Indonesia ke Etiqa Indonesia datang pada momentum krusial bagi industri asuransi nasional. OJK melalui regulasi peningkatan batas minimum ekuitas perusahaan asuransi secara bertahap mewajibkan seluruh pelaku industri memperkuat ketahanan modal mereka. Penguatan permodalan ini bertujuan mencegah krisis likuiditas sistemik serta menaikkan batas rasio kesehatan keuangan atau risk-based capital (RBC) jauh di atas ambang batas ketentuan regulator sebesar 120 persen.
Bagi Etiqa Indonesia, sokongan neraca dari induk perbankan berkategori KBMI (Kelompok Bank Berdasarkan Modal Inti) memberikan bantalan permodalan yang sangat solid. Kebutuhan modal industri asuransi kian mendesak seiring diterapkannya Pernyataan Standar Akuntansi Keuangan (PSAK) 117 yang menuntut transparansi pencadangan premi dan liabilitas kontrak secara lebih ketat. Dengan kepemilikan langsung di bawah Maybank Indonesia, Etiqa terbebas dari hambatan likuiditas yang kerap membayangi perusahaan asuransi independen berskala menengah.
Ketegasan Maybank menyuntikkan modal segar mencerminkan kesiapan konglomerasi dalam mematuhi seluruh koridor hukum dan regulasi industri jasa keuangan di Indonesia. Langkah terukur ini sekaligus memitigasi risiko penularan (contagion risk) lintas anak usaha, sehingga kesehatan portofolio keuangan konsolidasian tetap terjaga stabil.
Ekspansi ke Segmen Ritel dan Akselerasi Kanal Digital
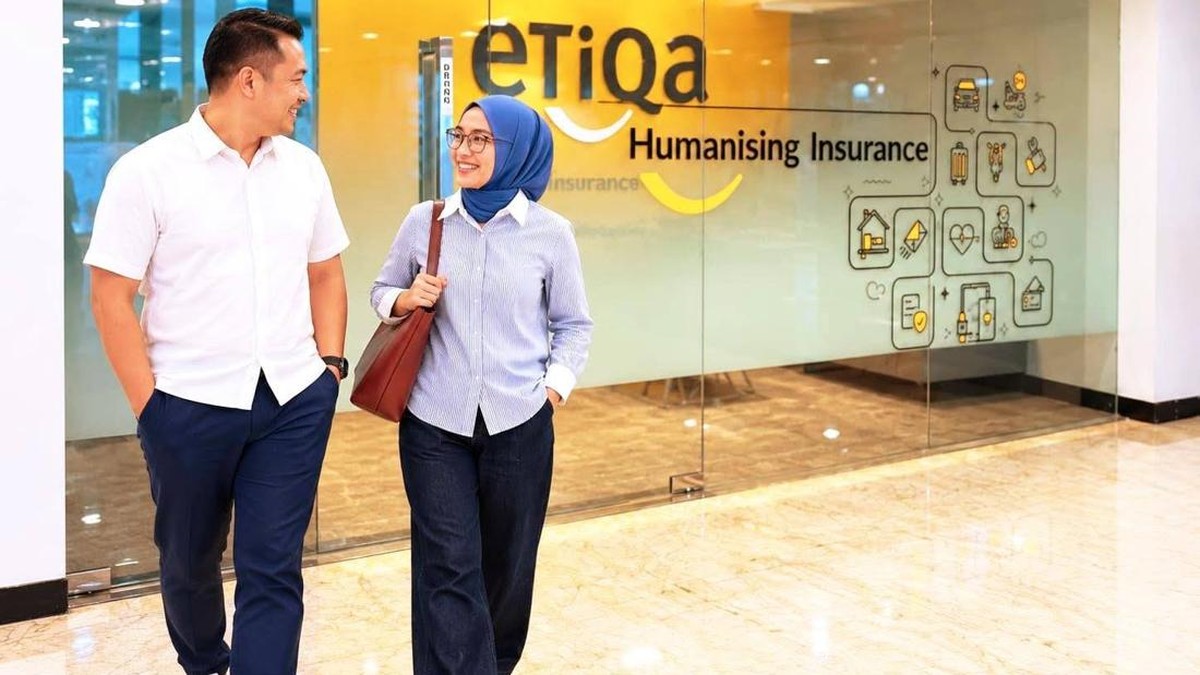
Direktur Utama Etiqa Indonesia, Mochamad Reza, menyampaikan bahwa masuknya perusahaan ke dalam ekosistem Grup Keuangan Terintegrasi Maybank Indonesia menjadi katalis utama bagi transformasi bisnis perseroan. Sejak masuk ke pasar Indonesia pada September 2017 lewat akuisisi PT Asuransi Asoka Mas dan kemudian berganti jenama menjadi PT Asuransi Etiqa Internasional Indonesia pada Maret 2019, Etiqa lebih banyak beroperasi pada ceruk komersial tertentu.
Kini, sinergi operasional dengan jaringan kantor cabang Maybank Indonesia membuka gerbang distribusi bancassurance berskala nasional. Etiqa dapat langsung menawarkan produk asuransi properti, kendaraan bermotor, proteksi kesehatan, hingga asuransi perjalanan ke jutaan nasabah tabungan dan debitur Kredit Pemilikan Rumah (KPR) Maybank. Di samping asuransi konvensional, kapabilitas Etiqa dalam mengelola instrumen asuransi syariah (takaful) menjadi amunisi berharga mengingat Maybank Indonesia memiliki unit usaha syariah (UUS) dengan penetrasi pasar yang sangat aktif.
Transformasi ke segmen ritel juga ditopang oleh digitalisasi layanan. Nasabah perbankan digital Maybank diproyeksikan dapat membeli polis asuransi mikro dan memproses klaim secara langsung melalui aplikasi mobile banking, memangkas biaya operasional intermediasi secara signifikan.
Strategi Regional ROAR30 dan Pertarungan Ekosistem Terpadu
Dari perspektif induk kelompok usaha di Kuala Lumpur, konsolidasi entitas di Indonesia merupakan manifestasi nyata dari rencana strategis jangka panjang bertajuk ROAR30 Maybank Group. Ambisi ini dirancang untuk mempertahankan supremasi Maybank sebagai salah satu grup jasa keuangan terkemuka di kawasan Asia Tenggara, dengan Indonesia sebagai pasar pertumbuhan terbesar di luar Malaysia.
Di pasar regional, Etiqa telah memiliki rekam jejak panjang di Malaysia, Singapura, Filipina, dan Kamboja. Membawa keahlian penjaminan risiko dan manajemen produk dari negara-negara jiran tersebut ke Indonesia memungkinkan Maybank bersaing secara seimbang melawan raksasa konglomerasi domestik lain yang telah lebih dulu menyatukan lini perbankan dan asuransi secara terpadu.
Konsolidasi lini anak usaha ini memperkuat diversifikasi pendapatan non-bunga (fee-based income) bagi grup perbankan. Di tengah siklus suku bunga yang dinamis dan fluktuasi margin bunga bersih (net interest margin), aliran komisi dari distribusi produk investasi dan proteksi asuransi bertindak sebagai penyeimbang profitabilitas jangka panjang. Sinergi ini juga memperkuat fondasi likuiditas perseroan di tengah upaya perbankan menjaga rasio kecukupan modal serta ketahanan likuiditas sektor perbankan nasional.
Kemenangan bagi Konsumen: Solusi Finansial Satu Atap
Keberhasilan konsolidasi tiga entitas finansial ini pada akhirnya bermuara pada kenyamanan nasabah akhir. Pendekatan one-stop financial solution mengeliminasi friksi birokrasi yang selama ini memisahkan rekening tabungan, rekening efek saham, portofolio reksa dana, dan polis asuransi. Bagi nasabah kategori wealth management dan affluent banking, integrasi ini menghadirkan penasihat keuangan yang mampu menyusun strategi diversifikasi aset sekaligus proteksi risiko dalam satu meja konsultasi.
Maybank Indonesia telah membuktikan komitmennya untuk tidak membiarkan entitas anak berjalan sendiri-sendiri tanpa sinergi nyata. Dengan injeksi modal yang dijanjikan, integrasi infrastruktur teknologi, serta payung tata kelola terpusat, penguatan ekosistem terpadu ini menjadi sinyal kuat bahwa persaingan industri keuangan Indonesia telah memasuki era pertarungan ekosistem menyeluruh yang mengutamakan kelengkapan produk, ketahanan modal, dan kemudahan akses bagi seluruh lapisan masyarakat.