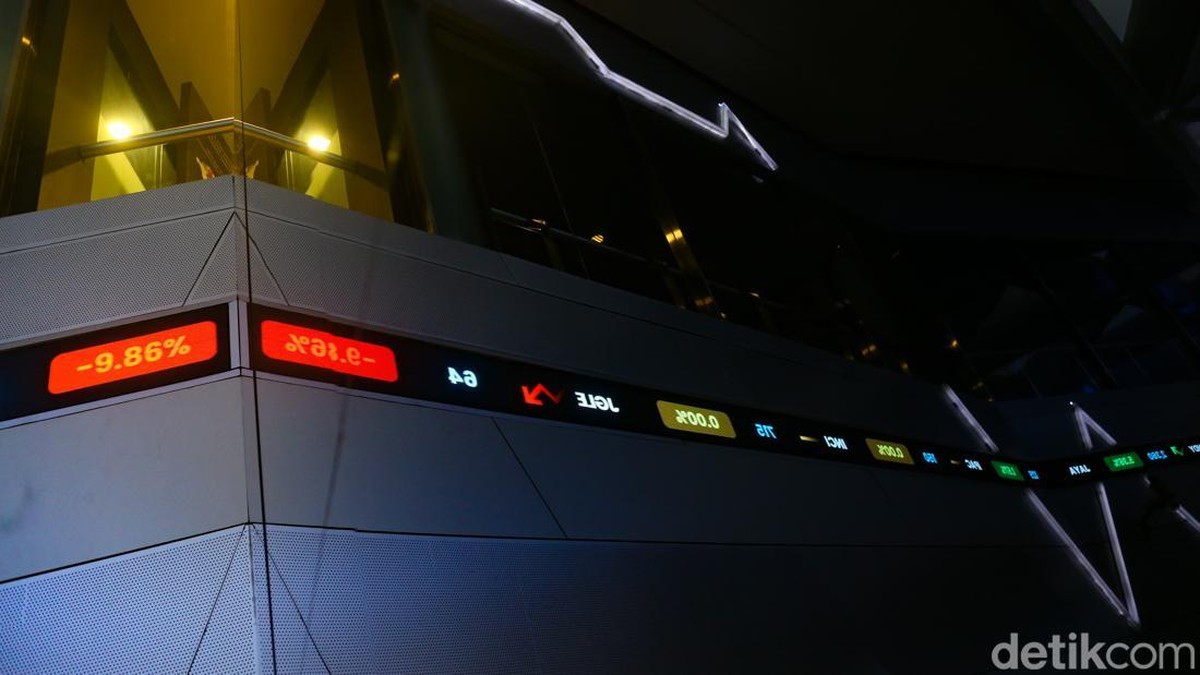
Bacotan Online – Langkah agresif yang bersifat protektif tanpa kompromi baru-baru ini disahkan dalam tata kelola pasar modal lokal. Bursa Efek Indonesia (BEI) secara resmi mengeluarkan mandatori tegas mengenai pembekuan paksa atau suspensi perdagangan (cooling down) terhadap setidaknya empat saham perusahaan emiten berskala tinggi di bursa. Dua nama pemain besar lintas industri yang seketika mencuri perhatian publik investor di bursa atas jatuhnya hukuman gembok tersebut adalah perusahaan BUMN infrastruktur legendaris masa periode lalu, PT Waskita Karya (Persero) Tbk (WSKT), beserta emiten pendatang anyar penyuplai industri hilir PT Sinergi Multi Lestarindo Tbk.
Mekanisme Perlindungan dan Volatilitas Liar Pasar Reguler
Hukuman suspensi serentak dari manajemen pengawas bursa nasional ini diklaim dan dijalankan dengan satu argumentasi utama rasional: yaitu mencegah fluktuasi indeks penawaran dan permintaan lepas kendali yang ditunggangi euforia atau kepanikan masif para pialang amatir buta. Sebagai ilustrasi murni, pada kasus Waskita, harga sempat tenggelam menuju jurang terdalam senilai rentang gocap level psikologis, sedangkan pada portofolio lain, gerak-gerik kurva menanjak abnormal melambung tak karuan dalam persentase tiga digit sekejap mata hanya bermodal simpang siur sentimen restrukturisasi tanpa fundamental arus kas laporan triwulan absolut.
Otoritas pasar modal senantiasa meyakini bahwa intervensi dengan memutus mesin transaksi sementara berfungsi vital menyuntikkan napas segar waktu rehat yang cukup memadai bagi pelaku akumulasi modal. Sesaat selama suspensi berjalan tertutup, seluruh pemilik reksadana, investor ritel margin, hingga spekulan calo harian dipaksa mundur guna membaca telaah ulang prospektus neraca saldo riil perusahaan sembari menimbang ulang potensi kebangkrutan tanpa gangguan hype irasional FOMO massal lintas aplikasi yang buta laporan wajar (financial report).
Dampak Jangka Panjang Penahanan Emiten Terhadap Psikologi Likuiditas Retail
Penangguhan transaksi yang dijatuhkan pada papan reguler beserta pasar tunai, entah yang bermotif pencegahan pendarahan lanjutan utang obligasi macet triliunan semacam restrukturisasi berat Waskita, atau anomali auto reject atas (ARA) sporadis milik unit-unit kecil emiten baru di sektor lain, sejatinya meninggalkan jejak kelelahan pada urat nadi likuiditas investor awam berskala minim. Mereka yang terlanjur menggelontorkan kapital darurat operasional ke dalam instrumen ini akhirnya terperangkap tak bisa mencairkan aset tunai, tersandera gembok panjang tak berujung selama restu pemegang obligasi belum tercapai damai paripurna.
Kendati pilar niatnya agung demi melestarikan dan memperkokoh benteng ekosistem transaksi perputaran uang modal Tanah Air dari gempuran skema gorengan kartel-kartel manipulatif mafia portofolio bursa tak tersentuh, efek pembekuan dana di emiten kaliber besar kerap memicu rasa traumatis masif jangka menahun bagi pengamat baru. Oleh karenanya, menempatkan keranjang investasi modal hulu secara membabi buta tanpa riset verifikasi mendalam di tengah tren turbulensi global saat ini, apalagi pada wadah sektor konstruksi rentan lilitan pinjaman yang bertumpu proyek negara, adalah taktik bunuh diri finansial murni tak termaafkan di era transparansi digital ini.